
Agricultura
Agro exporta R$ 45,6 bilhões e mantém 3º lugar no país
Agricultura
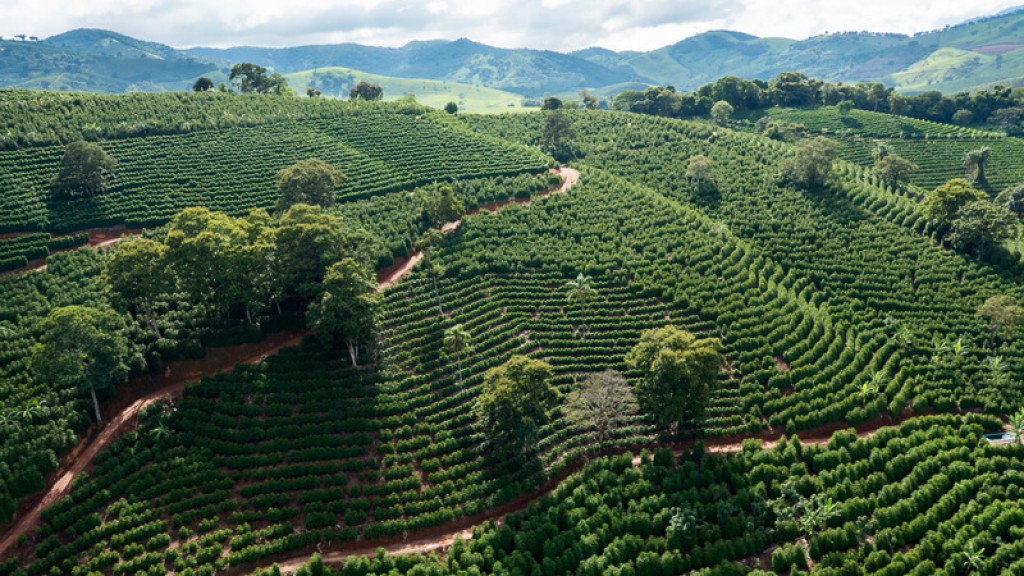
O agronegócio de Minas Gerais movimentou R$ 45,6 bilhões em exportações no primeiro semestre de 2026 e manteve o Estado como o terceiro maior exportador do setor no país, atrás apenas de Mato Grosso e São Paulo. O resultado veio mesmo com uma queda de 9,6% na receita em relação ao mesmo período do ano passado, puxada principalmente pela redução dos embarques de café.
Entre janeiro e junho, Minas enviou 8,46 milhões de toneladas de produtos agropecuários para 166 países. O volume foi 3% menor que o registrado no primeiro semestre de 2025. Ainda assim, o Estado respondeu por 10,3% de tudo o que o agronegócio brasileiro vendeu ao exterior e o setor representou 40,9% da receita total das exportações mineiras.
Os números, levantados pela Secretaria de Estado de Agricultura, Pecuária e Abastecimento de Minas Gerais (Seapa-MG) a partir dos registros do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), mostram uma mudança importante dentro da pauta. O café continuou dominante, mas soja e carnes ganharam espaço e ajudaram a amortecer a retração do principal produto mineiro.
O café respondeu sozinho por R$ 22,9 bilhões, pouco mais da metade de toda a receita agropecuária obtida no exterior. Foram embarcadas aproximadamente 10,8 milhões de sacas de 60 quilos no semestre. A disponibilidade menor do produto reduziu os volumes, embora o preço médio de exportação tenha aumentado cerca de 4,2% em relação ao mesmo período de 2025.
A influência do café sobre os números mineiros é enorme. No primeiro trimestre, por exemplo, as exportações do produto haviam caído 31,5% em volume e 18,5% em receita. O recuo foi suficiente para puxar para baixo o resultado de todo o agronegócio estadual, mesmo enquanto outras cadeias registravam crescimento.
Isso ajuda a explicar uma aparente contradição: Minas continua entre os maiores exportadores agrícolas do Brasil, mas vendeu menos que no ano passado. Em 2025, o agronegócio mineiro havia alcançado o recorde de aproximadamente R$ 101 bilhões em vendas externas, resultado favorecido principalmente pela forte valorização internacional do café. A comparação de 2026, portanto, ocorre sobre uma base excepcionalmente elevada.
A soja foi uma das cadeias que impediram uma retração maior. O complexo formado por grão, farelo e óleo movimentou aproximadamente R$ 10,7 bilhões no primeiro semestre, com crescimento de cerca de 10% sobre 2025. O avanço também revela uma mudança na composição das vendas, com maior presença de farelo e óleo, produtos que passam por processamento antes de deixar o Estado.
As carnes apresentaram outro desempenho positivo. Os embarques de carne bovina, suína e de frango renderam aproximadamente R$ 4,8 bilhões, crescimento de 13,4% na comparação anual. O volume chegou a 247,3 mil toneladas, 3,7% acima do primeiro semestre do ano passado.
A diferença entre o crescimento da receita e o avanço do volume mostra que o valor médio das carnes exportadas aumentou. O movimento beneficia uma cadeia importante para Minas, que possui produção expressiva de bovinos, aves e suínos e uma estrutura industrial formada por frigoríficos, cooperativas e empresas de processamento.
O complexo sucroalcooleiro, formado principalmente por açúcar e etanol, gerou cerca de R$ 2,7 bilhões em exportações no semestre. Os produtos florestais, que incluem celulose, madeira e papel, ficaram próximos de R$ 2,6 bilhões.
Juntos, café, complexo soja, carnes, produtos sucroalcooleiros e produtos florestais concentraram mais de 96% das exportações do agronegócio mineiro. A pauta é concentrada em grandes cadeias, mas começa a apresentar nichos com maior grau de processamento e produtos ligados à tradição regional.
Minas também aparece entre os principais fornecedores brasileiros de produtos como mel, lácteos, sementes, batatas processadas e doce de leite. Embora movimentem valores menores, essas cadeias têm importância porque permitem a entrada de cooperativas e agroindústrias de menor porte em mercados internacionais.
A diversificação também aparece nos destinos. A China permaneceu como principal comprador do agronegócio mineiro, seguida por Estados Unidos, Alemanha, Itália e Japão. A União Europeia tem peso especial para o café: no primeiro quadrimestre, aproximadamente 94% do valor comprado pelo bloco de Minas estava concentrado no produto.
O peso do campo vai além das exportações. O Valor Bruto da Produção (VBP) agropecuária mineira alcançou o recorde de R$ 167,8 bilhões em 2025. Para 2026, as projeções divulgadas ao longo do ano mantêm o faturamento próximo desse patamar, embora com comportamentos diferentes entre as cadeias.
As lavouras representam aproximadamente dois terços do VBP estadual e o café continua na liderança. Estimativas divulgadas pela Seapa indicavam faturamento superior a R$ 60 bilhões para a cultura em 2026. Soja, cana-de-açúcar e milho aparecem na sequência entre as principais atividades agrícolas.
Na pecuária, a carne bovina segue como principal componente do faturamento. A projeção divulgada neste ano apontava para cerca de R$ 20 bilhões, enquanto o leite, outra atividade tradicional de Minas, enfrentava cenário mais difícil, com queda de preços e pressão sobre a rentabilidade do produtor.
Esse conjunto mostra que o desempenho do agronegócio mineiro em 2026 não pode ser resumido apenas à queda das exportações. O Estado atravessa uma acomodação depois do recorde registrado no ano passado, enquanto algumas cadeias ganham espaço justamente no momento em que o café perde parte da força excepcional observada em 2025.
Para o produtor, essa diversificação reduz parcialmente a dependência de uma única commodity, mas não elimina os riscos. Café, soja, carnes e produtos florestais continuam fortemente expostos ao câmbio, aos preços internacionais, ao custo do crédito, às condições climáticas e às exigências dos mercados compradores.
Mesmo nesse ambiente, Minas chega à segunda metade de 2026 com o agronegócio respondendo por quatro de cada dez reais obtidos pelo Estado com exportações. Mais do que o valor absoluto dos R$ 45,6 bilhões, é essa participação, combinada à presença em 166 mercados e à expansão de cadeias além do café, que ajuda a explicar por que o campo permanece como uma das principais bases da economia mineira.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
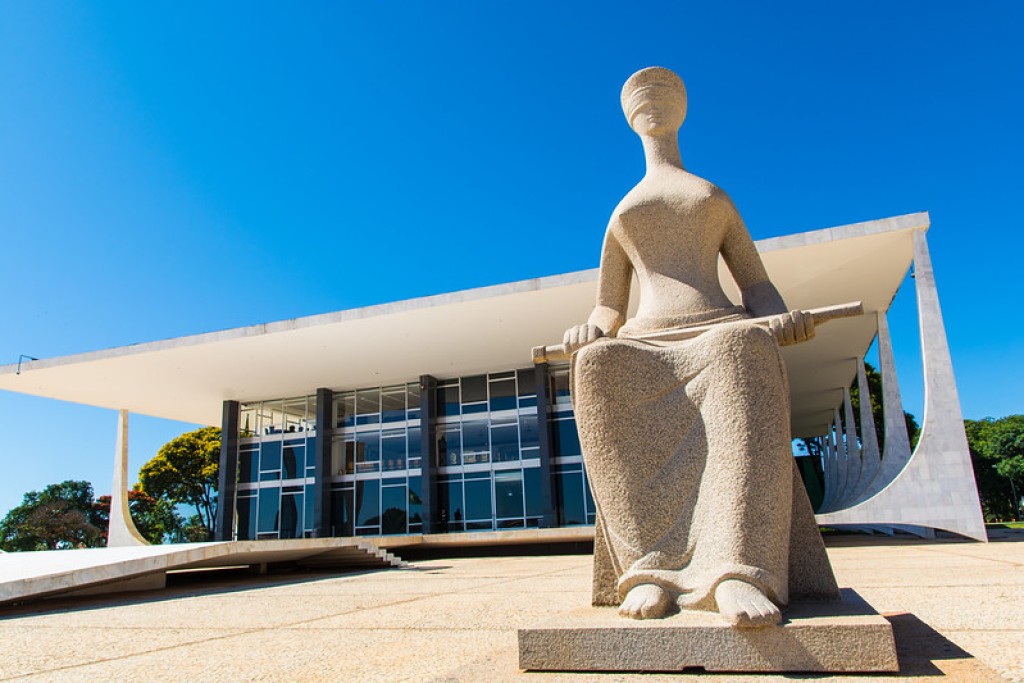
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos

Educação Especial Inclusiva reúne 150 profissionais para compartilhar práticas e planejar ações para 2027

Prefeitura retira cerca de 20 caminhões de resíduos do Córrego Abacaxi, no Bela Vista

Mirassol vence o Inter e deixa o Colorado afundado no Z4

Ouro Negro: espetáculo em Recife celebra os 100 anos de Moacir Santos

Expansão do ensino técnico e obras de infraestrutura são destaques em audiência na ALMT
A ampliação da oferta de cursos técnicos, o andamento de obras na saúde e na infraestrutura e os investimentos em...

Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio A Assembleia Legislativa realizou audiência pública da Comissão de...

Abilio provoca universitários e professores e diz que ajudam campanha de Flávio
O prefeito de Cuiabá, Abilio Brunini (PL), direcionou críticas a estudantes e professores da Universidade Federal de Mato Grosso (UFMT)...

Webinar reunirá especialistas para debater IA e segurança jurídica
O Ministério Público de Mato Grosso (MPMT) realizará na próxima quarta-feira (21), das 9h às 11h (horário de Mato Grosso),...

Reunião fortalece integração entre instituições de Justiça em Juara
Reunião fortalece integração entre instituições de Justiça em Juara COMENTE ABAIXO:

Projeto Água para o Futuro fortalece ações em Campo Verde
O Ministério Público de Mato Grosso (MPMT) deu início a uma nova fase do projeto Água para o Futuro, desta...
Mirassol vence o Inter e deixa o Colorado afundado no Z4
; O Mirassol venceu o Internacional por 2 a 0, nesta sexta-feira (16.10), no Maião, em Mirassol (SP), pela 31ª...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
; O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
; O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira,...
Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-
 Saúde4 dias atrás
Moradores denunciam doces e salgadinhos vencidos em festa infantil em MT
-
 LUCAS DO RIO VERDE6 dias atrás
inscrições para a seleção de atrações artísticas encerram amanhã (12)
-
 Esportes5 dias atrás
Galo vira nos acréscimos e derruba invencibilidade do Santos
-
 Esportes7 dias atrás
São Paulo vence o Vitória e deixa zona de alerta do rebaixamento para trás
-
 Entretenimento6 dias atrás
Fafá de Belém emociona público em noite especial do Sarau durante o Círio de Nazaré
-
 Esportes6 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esportes6 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-
 Cuiabá6 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
