
Variedades
Sancionada lei que limita multas e amplia acordos tributários
Variedades
A Presidência da República sancionou, na sexta-feira (4), lei complementar que estabelece normas gerais para processos e conflitos tributários e para acordos entre o Fisco e os contribuintes. O texto ainda limita multas a 75% do imposto devido, como regra, e amplia as possibilidades de solução consensual entre o Fisco e os contribuintes quando há conflitos. A norma recebeu 14 vetos e foi publicada no Diário Oficial da União no mesmo dia.
A Lei Complementar 236, de 2026 ainda institui descontos progressivos na multa para quem regulariza a dívida por conta própria e busca evitar que o contribuinte precise ir à Justiça para ter reconhecido um direito que os tribunais superiores já garantiram a outros.
A norma é proveniente do Projeto de Lei Complementar (PLP) 124/2022, apresentado pelo senador Rodrigo Pacheco (PSD-MG) e relatado pelo senador Efraim Filho (PL-PB). Na sessão plenária de 12 de agosto, que aprovou o texto final, Efraim defendeu que a nova norma “dialoga com a vida real das pessoas” e favorece o bom contribuinte.
Multas
As multas por descumprimento de obrigações tributárias não poderão exceder 75% do tributo devido. No entanto, a multa pode ir a 100% caso haja fraude ou sonegação, e a 150%, caso o devedor seja reincidente.
Quem regulariza a dívida tributária ainda pode ter desconto na multa. Se o tributo é pago dentro do prazo da primeira defesa (impugnação), o desconto é de 50%. Se, no mesmo prazo, o contribuinte opta por parcelar a dívida em vez de pagar à vista, o desconto cai para 40%. Passado esse prazo — mas ainda antes de o débito ser inscrito em dívida ativa —, quem paga integralmente tem desconto de 30%, e quem parcela tem desconto de 20%.
Para contribuintes que participem de programa de conformidade tributária, os descontos podem chegar a 60%, 50%, 40% ou 30%, conforme a forma e o momento do pagamento ou parcelamento.
O devedor contumaz — que se endivida frequentemente e acumula dívidas significantes — não poderá ser beneficiado na penalidade tributária. As penalidades poderão ser até aumentadas em situações consideradas agravantes pelo texto, como prática intencional de fraude, sonegação ou conluio, ou na reincidência.
Os entes federados terão dois anos para atualizar sua legislação tributária de acordo com essas regras.
Processo administrativo tributário
A nova lei cria normas gerais comuns para processo administrativo fiscal em todo o país. O texto obriga, por exemplo, que municípios com mais de 100 mil habitantes assegurem a possibilidade de revisão, em segunda instância administrativa, das decisões contrárias ao contribuinte. A decisão definitiva favorável ao contribuinte não poderá ser reanalisada por outros integrantes do Poder Executivo, como secretários ou ministro da Fazenda.
Haverá prazo comum para os contribuintes entrarem com recursos e impugnações independentemente de o tributo ser federal, estadual, distrital ou municipal: 20 dias. Para embargos de declaração (pedido de esclarecimento), serão cinco dias.
Distrito Federal, estados e municípios terão dois anos para adequar suas leis próprias às novas regras.
Arbitragem especial
A lei prevê a “arbitragem especial tributária e aduaneira”, em que uma terceira pessoa imparcial — o árbitro — decide uma controvérsia tributária ou aduaneira, sem precisar ir ao Poder Judiciário. Uma futura lei especial autorizará a arbitragem especial tributária e aduaneira, em que a sentença será vinculante (obrigatória) e produzirá os mesmos efeitos que a decisão judicial.
A sentença arbitral favorável ao contribuinte, depois de transitada em julgado, poderá extinguir o crédito tributário.
Segundo o relator, essa denominação evita que alguém confunda o novo mecanismo com a arbitragem privada comum, regida pela Lei 9.307, de 1996, que não se aplica a créditos tributários.
Acordo com o governo
O texto reforça a mediação — acordo entre contribuinte e fisco com ajuda de um mediador — e a transação tributária — acordo que exige concessões mútuas de cada envolvido. As negociações que suspendem a cobrança do tributo desde seu início já ocorrem na prática, mas agora passam a ser previstas no Código Tributário Nacional, alterado pela nova lei.
A lei também obriga a administração pública a priorizar métodos preventivos contra a inadimplência e a disponibilizar meios de o contribuinte regularizar sua situação por si próprio.
A Fazenda pública, de acordo com a norma, deverá agir rapidamente e com transparência quando uma decisão judicial beneficiar os contribuintes. Em até 90 dias úteis após o trânsito em julgado, será emitido parecer esclarecendo o que será feito com a decisão — em quais temas vai parar de negar pedidos dos contribuintes e em quais processos (administrativos ou judiciais) vai desistir de recorrer.
Vetos
O Planalto vetou proposta dos parlamentares de permitir apenas uma única interrupção no prazo de cinco anos que os governos têm para cobrar a dívida tributária. Segundo o governo, o trecho estimularia a inadimplência e ocultação patrimonial por parte dos contribuintes.
Outro veto impediu que as certidões fiscais de “nada consta” fossem válidas por seis meses para qualquer finalidade. Hoje, não há um prazo único para toda a federação. Para o governo, isso permitiria que empresas inadimplentes continuassem usando certidões antigas para receber benefícios fiscais (descontos em impostos, por exemplo).
O governo barrou a tentativa de limitar a responsabilidade do tributo apenas ao devedor principal. Pelo texto enviado pelo Congresso, seria preciso um novo processo, administrativo ou judicial, para responsabilizar terceiros. Segundo o Planalto, isso atrasaria a cobrança e tornaria o processo tributário mais complexo.
Também foi vetada a regra que acabava com o prazo de validade de cinco anos para o contribuinte receber de volta valor que tenha pagado a mais ao Fisco, nos casos reconhecidos pela Justiça ou amparados por acordo internacional que evitam dupla tributação em dois países. A Presidência justificou que permitir o uso desses créditos sem prazo traria insegurança para o planejamento do orçamento.
Agência Senado (Reprodução autorizada mediante citação da Agência Senado)
Fonte: Agência Senado

Variedades
Fim da 6×1: Senado pode concluir 1º turno da votação em mais duas sessões
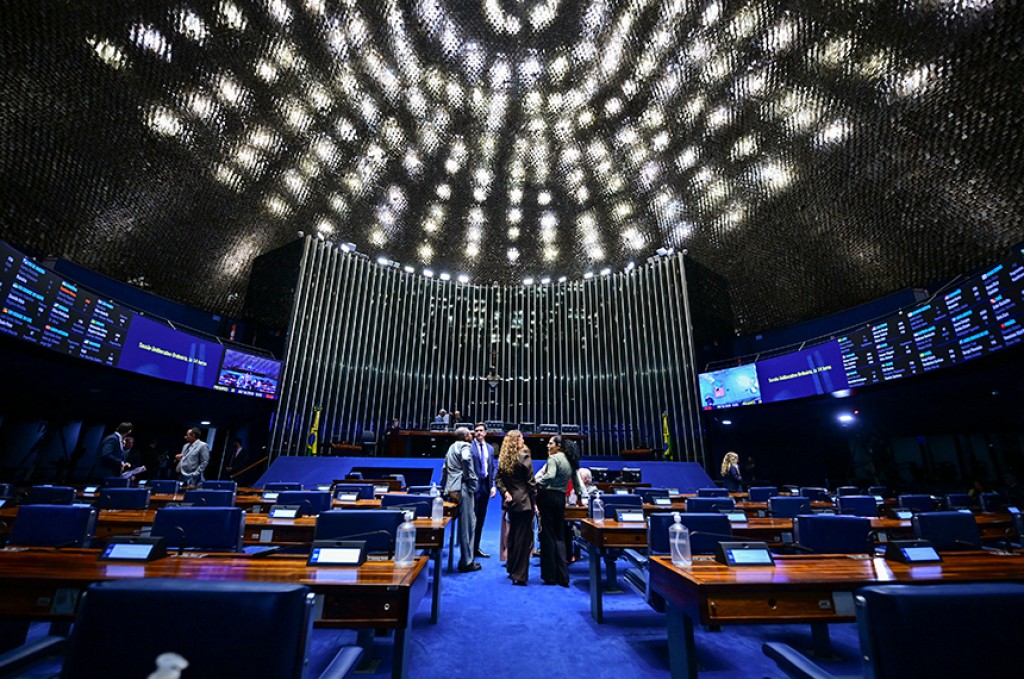
A votação em primeiro turno da proposta de emenda à Constituição que põe fim à jornada de trabalho 6×1 pode ser concluída na quarta-feira (15). A PEC 221/2019 está em discussão no Plenário do Senado, após ser aprovada pela Câmara dos Deputados por ampla maioria.
A PEC, que reduz a jornada de trabalho para 40 horas semanais sem corte de salários, foi debatida pelos senadores nesta semana por três sessões seguidas. Restam agora mais duas sessões de discussão para que a proposta seja votada em primeiro turno, o que pode acontecer já na quarta-feira, quando se dará a quinta e última sessão de discussão em primeiro turno. No dia anterior, terça-feira (13), deve ocorrer a quarta sessão de discussão.
Depois do primeiro turno, de acordo com o regimento do Senado, a proposta ainda terá que ser debatida em outras três sessões de discussão, para ser votada em segundo turno. Seguindo o rito tradicional, a votação da PEC do fim da 6×1 ainda poderia ser concluída em outubro.
A proposta já recebeu 36 emendas, todas rejeitadas pelo relator, o senador Omar Aziz (PSD-AM). Senadores ainda podem apresentar outras emendas em Plenário, entretanto.
Calendário especial
Na quarta-feira (7), o presidente do Senado, Davi Alcolumbre, disse que a votação poderia ocorrer antes disso, caso senadores apresentem requerimento de calendário especial para a PEC.
De acordo com Davi, não há requerimento com essa finalidade apresentado à Mesa. Ele garantiu que, caso seja apresentado, o requerimento será incluído na pauta para deliberação, como ocorre com proposições semelhantes.
— Se o requerimento aparecer, eu vou colocar para deliberação, e o Plenário é soberano, a vontade da maioria vai prevalecer — disse Davi à imprensa.
Para ser aprovada, uma proposta de emenda à Constituição precisa passar por cinco sessões de discussão antes da votação em primeiro turno, e por mais três sessões de discussão para votação em segundo turno, tudo no Plenário.
A primeira sessão de discussão da proposta foi na terça-feira (6) e a segunda, na quarta-feira (7). A terceira sessão de discussão da PEC aconteceu na quinta-feira (8).
Durante a semana, a líder do governo no Senado, senadora Teresa Leitão (PT-PE), disse que está coletando assinaturas para um requerimento de calendário especial, para acelerar a tramitação da proposta. Com isso, haveria a possibilidade de a PEC do fim da 6×1 ter sua votação concluída na penúltima semana de outubro.
Agência Senado (Reprodução autorizada mediante citação da Agência Senado)
Fonte: Agência Senado

Cuiabá amplia oferta de teste e passa a ter unidades de referência contra tuberculose

Recuperação de estradas melhora rotina de 69 famílias da zona rural de Cuiabá

Rafa Kalimann impressiona com vestido deslumbrante em casamento de amigos

Michele Castela reflete sobre crescimento das filhas: ‘O tempo passa tão depressa’

Arthur Aguiar e Jheny Santucci descobrem sexo do segundo bebê: ‘Chegou a hora’

Coronel Fernanda rebate Cattani e defende manutenção da Lei do Feminicídio
A deputada federal Coronel Fernanda (PL) contestou publicamente as declarações do deputado estadual Gilberto Cattani (PL) sobre feminicídio e defendeu...

PL garante atendimento odontológico a crianças, idosos e pessoas acolhidas em MT
Aprovado em segunda votação nesta quarta-feira (7), o Projeto de Lei nº 1.650/2023, de autoria do deputado estadual Fabinho Tardin...

Cattani diz que filha não foi morta “por ser mulher” e questiona conceito de feminicídio
O deputado estadual Gilberto Cattani (PL) voltou a gerar repercussão nesta quarta-feira (7) ao comentar o conceito de feminicídio e...

Membros discutem aplicações da IA no Tribunal do Júri
Ferramentas capazes de resumir processos, organizar provas, elaborar apresentações e auxiliar na construção de teses para o Tribunal do Júri...

Roda de conversa aborda diagnóstico e tratamento do câncer
A programação do Outubro Rosa promovida pelo Ministério Público de Mato Grosso (MPMT), nesta sexta-feira (09), contou com uma roda...

Prevenção e cuidado marcam ação do Outubro Rosa no MPMT
O Ministério Público de Mato Grosso (MPMT) realizou nesta sexta-feira (9), na sede da Procuradoria-Geral de Justiça, em Cuiabá, a...

Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
; Placar final Grêmio 1 x 1 Internacional Competição Campeonato Brasileiro – 30ª rodada Local Arena do Grêmio, em Porto...

Galo vira nos acréscimos e derruba invencibilidade do Santos
; O Atlético-MG precisou de apenas três minutos para transformar uma derrota em festa. Neste domingo, na Arena MRV, o...

Palmeiras atropela o Corinthians por 4 a 1 no clássico
; O Palmeiras impôs sua autoridade no clássico deste domingo e atropelou o Corinthians por 4 a 1, no Nubank...
Rafa Kalimann impressiona com vestido deslumbrante em casamento de amigos
Rafa Kalimann impressionou os seguidores ao compartilhar uma série de cliques com um vestido deslumbrante nas redes sociais. Ao lado...
Michele Castela reflete sobre crescimento das filhas: ‘O tempo passa tão depressa’
Michele Castela usou as redes sociais para compartilhar uma reflexão emocionante sobre o crescimento das filhas, a cantora Ana Castela...
Arthur Aguiar e Jheny Santucci descobrem sexo do segundo bebê: ‘Chegou a hora’
Arthur Aguiar, de 37 anos, e Jheny Santucci, de 26, descobriram neste domingo (11), o sexo do segundo bebê que...
-
 Polícia6 dias atrás
Ministério Público busca aumento das penas do caso Zampieri
-
 Esportes5 dias atrás
Fim da linha: Corinthians demite Fernando Diniz
-
 Economia5 dias atrás
Assembleia com futuros moradores do Residencial Jardim Califórnia foi realizada nesta quarta (7)
-
 Esportes5 dias atrás
Cuiabá segura o Vila Nova em casa cheia e Tigrão perde a liderança da Série B
-
 Polícia5 dias atrás
Rede de enfrentamento à violência doméstica completa quatro anos
-
 Polícia Federal5 dias atrás
Deputados avaliam resultados das eleições e projetam trabalhos
-
 Cultura5 dias atrás
Canadense Anne Carson vence Nobel de Literatura
-
 Entretenimento6 dias atrás
Bruna Biancardi celebra 3 anos de Mavie com declaração emocionante: ‘Eu te amo’
