
Saúde
Isenção do Imposto de Renda para pessoas com doenças graves: um direito ainda pouco conhecido
Saúde

O diagnóstico de uma doença grave costuma transformar completamente a vida do paciente e de sua família. Além dos desafios físicos e emocionais, surgem despesas contínuas com consultas, exames, medicamentos e tratamentos especializados.
Em meio a esse cenário, muitas pessoas desconhecem que a legislação brasileira assegura um importante benefício fiscal: a isenção do Imposto de Renda sobre determinados rendimentos recebidos por aposentados, pensionistas e reformados acometidos por doenças graves.
Esse direito está previsto no artigo 6º, inciso XIV, da Lei nº 7.713/1988 e tem como finalidade reduzir a carga tributária de contribuintes que enfrentam enfermidades de elevada complexidade, permitindo que parte dos recursos que seriam destinados ao pagamento de tributos seja utilizada na própria manutenção da saúde e da qualidade de vida.
A legislação contempla diversas patologias, entre elas neoplasia maligna (câncer), cardiopatia grave, doença de Parkinson, esclerose múltipla, nefropatia grave, hepatopatia grave, alienação mental, espondiloartrose anquilosante, paralisia irreversível e incapacitante, síndrome da imunodeficiência adquirida (AIDS), fibrose cística, hanseníase, tuberculose ativa e cegueira, inclusive a cegueira monocular, cujo reconhecimento foi consolidado pela jurisprudência dos tribunais superiores.
Entretanto, é importante esclarecer que o simples diagnóstico de uma dessas doenças não gera automaticamente a isenção. O benefício possui requisitos específicos e, em regra, alcança apenas os rendimentos provenientes de aposentadoria, pensão ou reforma.
valores recebidos em razão de atividade profissional exercida pelo contribuinte permanecem sujeitos à tributação, salvo situações excepcionais reconhecidas judicialmente. Outro aspecto que merece destaque diz respeito à interpretação dos tribunais sobre a necessidade de a doença estar ativa.
Durante muitos anos, pacientes que haviam concluído o tratamento do câncer, por exemplo, tiveram seus pedidos de isenção negados sob o argumento de ausência de sintomas atuais.
Hoje, esse entendimento encontra-se superado. O Superior Tribunal de Justiça consolidou a compreensão de que a finalidade da norma é proteger o contribuinte acometido por doença grave, sendo desnecessária, em diversas hipóteses, a demonstração de recidiva ou da contemporaneidade dos sintomas para a manutenção do benefício. Também merece atenção a questão da prova médica.
Embora, na esfera administrativa, seja comum a exigência de laudo emitido por serviço médico oficial, o Poder Judiciário possui entendimento consolidado de que outros documentos médicos, como laudos particulares, exames, prontuários e relatórios clínicos, podem ser suficientes para comprovar a enfermidade, desde que sejam tecnicamente idôneos e aptos a demonstrar a condição de saúde do contribuinte.
Outro direito frequentemente desconhecido é a possibilidade de restituição dos valores pagos indevidamente. Caso o contribuinte tenha continuado recolhendo Imposto de Renda mesmo após preencher os requisitos legais para a isenção, poderá pleitear a devolução das quantias recolhidas, observados os prazos previstos na legislação tributária. Apesar de ser um benefício previsto em lei há décadas, ainda são numerosos os casos de pessoas que permanecem pagando Imposto de Renda por simples falta de informação ou em razão de interpretações administrativas excessivamente restritivas.
A atuação do Poder Judiciário tem sido fundamental para assegurar que a finalidade social da norma seja efetivamente cumprida, privilegiando os princípios da dignidade da pessoa humana, da capacidade contributiva e da proteção à saúde. Conhecer esse direito é fundamental para que pacientes e seus familiares possam exercer plenamente as garantias asseguradas pela legislação brasileira.
Mais do que um benefício tributário, a isenção do Imposto de Renda representa uma medida de justiça fiscal, destinada a amenizar os impactos econômicos impostos por doenças que já exigem do cidadão um elevado custo físico, emocional e financeiro.
Priscila Mendonça de Aguilar Arruda Advogada – OAB/MT 20.553 Especialista em Direito Médico e da Saúde, Direito de Família e Direito do Consumidor. Presidente da Comissão de Direito da Saúde e Médico da OAB/MT

Saúde
CPI da Saúde aprofunda apuração sobre pagamentos indenizatórios e prevê novas oitivas
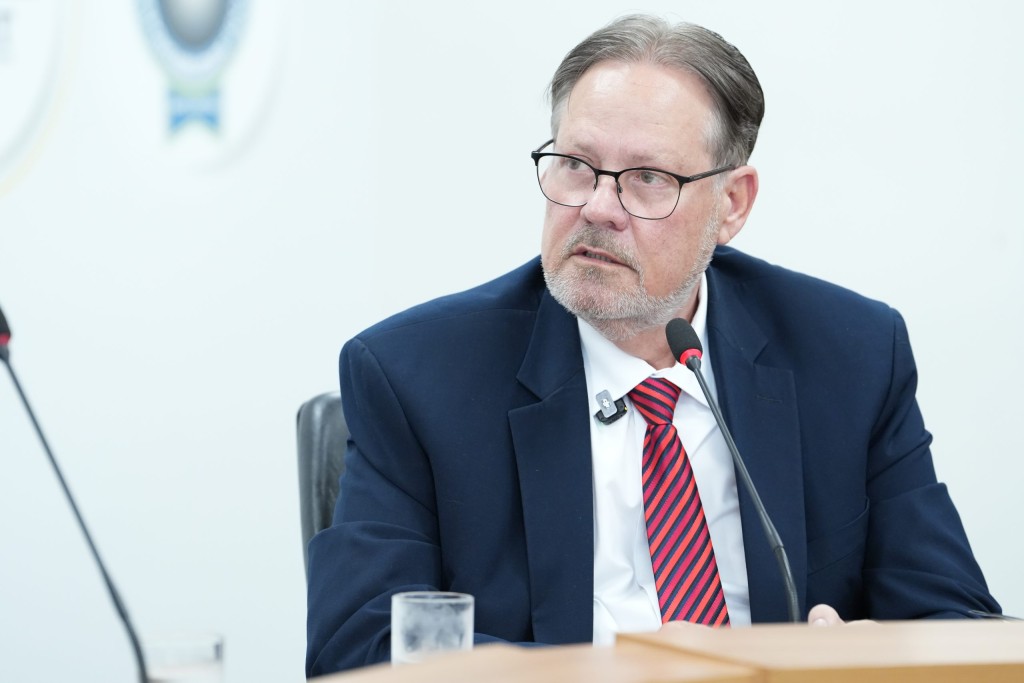
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa do Estado de Mato Grosso (ALMT) deu continuidade, nesta quarta-feira (14), à apuração de procedimentos administrativos e pagamentos realizados pela Secretaria de Estado de Saúde (SES-MT). A reunião ouviu o ex-secretário Gilberto Figueiredo, que respondeu aos questionamentos dos parlamentares sobre pagamentos indenizatórios, reconhecimento de dívidas e recomendações dos órgãos de controle. O atual secretário, Juliano Silva Melo, não compareceu à oitiva.
Entre os principais pontos debatidos estiveram os valores pagos por indenização, a continuidade desse tipo de despesa após a fase mais crítica da pandemia de Covid-19 e os procedimentos adotados pela Secretaria diante das orientações da Procuradoria-Geral do Estado (PGE) e da Controladoria-Geral do Estado (CGE).
Após a reunião, o deputado Wilson Santos afirmou que as respostas do ex-secretário reforçaram a necessidade de esclarecer os pagamentos indenizatórios, que, segundo ele, ultrapassaram R$ 1,1 bilhão. O parlamentar também questionou o crescimento dessas despesas no período posterior à fase mais crítica da pandemia e citou pagamentos superiores a R$ 140 milhões ao Hospital Israelita Albert Einstein, sobre os quais considera necessário obter explicações.
Em entrevista, Gilberto Figueiredo defendeu os procedimentos adotados durante sua gestão. Segundo ele, pagamentos indenizatórios já eram utilizados na administração estadual e, na área da Saúde, podem ocorrer em situações nas quais a aquisição de um medicamento ou serviço é necessária para garantir o atendimento de pacientes. O ex-secretário também afirmou que suas decisões consideravam as necessidades da assistência pública e que não manteve acordos ilícitos com empresas.
A oitiva também abordou o cumprimento das recomendações dos órgãos de controle e a responsabilidade pelas decisões administrativas. Figueiredo declarou que, em determinadas situações, considerou necessário ponderar as orientações recebidas diante das necessidades dos pacientes. Já Wilson Santos avaliou que persistem dúvidas sobre os procedimentos e os valores envolvidos, que deverão ser considerados no andamento da investigação.
Comissão prevê novos encaminhamentos – A ausência do atual secretário de Saúde também esteve entre os assuntos tratados após a reunião. Wilson Santos informou que seria encaminhado pedido ao desembargador Marcos Machado para buscar a determinação judicial do comparecimento de Juliano Silva Melo, após sucessivos adiamentos. O deputado afirmou ainda que a CPI pretende ouvir outros agentes públicos, conforme a avaliação dos depoimentos e documentos reunidos.
A comissão segue com a análise dos procedimentos investigados e a programação de novas oitivas. O prazo de funcionamento foi prorrogado, com previsão de encerramento dos trabalhos em janeiro de 2027.
Participaram da reunião os deputados Chico Guarnieri (PRD), vice-presidente da CPI; Beto Dois a Um (União), relator; e Dilmar Dal Bosco (União), membro titular.
Fonte: ALMT – MT

Belo dá vida a Paulista em ‘Verônika com K’ e encara novo desafio na dramaturgia

Redução da jornada beneficia trabalhador e economia, diz Beto Faro

CPI da Saúde aprofunda apuração sobre pagamentos indenizatórios e prevê novas oitivas

MPMT entrega brinquedos a filhos de colaboradores terceirizados

Festival de Orquídeas e Rosas do Deserto começa nesta quinta

Abilio provoca universitários e professores e diz que ajudam campanha de Flávio
O prefeito de Cuiabá, Abilio Brunini (PL), direcionou críticas a estudantes e professores da Universidade Federal de Mato Grosso (UFMT)...

Gisela deixa cargo em secretaria em aberto e condiciona decisão à transição
A vice-governadora eleita de Mato Grosso, Gisela Simona (União Brasil), ainda não definiu qual será sua função na próxima gestão...

Paula condiciona avanço do orçamento de Cuiabá à aprovação de nova LDO
A presidente da Câmara Municipal de Cuiabá, Paula Calil (PL), afirmou que a tramitação da Lei Orçamentária Anual (LOA) de...

Oficinas da Subplan vão definir projetos estratégicos para 2027-2028
A Subprocuradoria-Geral de Justiça de Planejamento e Gestão (Subplan) do Ministério Público de Mato Grosso deu início às Oficinas de...

Saúde mental de servidores do sistema prisional é debatida em reunião
O Ministério Público do Estado de Mato Grosso (MPMT) participou de uma reunião interinstitucional no Tribunal Regional do Trabalho de...

MP recomenda recomposição de efetivo em delegacias
MP recomenda recomposição de efetivo em delegacias COMENTE ABAIXO:

Vasco vence o Boca na Bombonera com um a menos e está a um empate da decisão da Sul-Americana
; O Vasco da Gama deixou uma das casas mais temidas do futebol sul-americano com um resultado de peso. Na...

Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
; Placar final Grêmio 1 x 1 Internacional Competição Campeonato Brasileiro – 30ª rodada Local Arena do Grêmio, em Porto...

Galo vira nos acréscimos e derruba invencibilidade do Santos
; O Atlético-MG precisou de apenas três minutos para transformar uma derrota em festa. Neste domingo, na Arena MRV, o...
Belo dá vida a Paulista em ‘Verônika com K’ e encara novo desafio na dramaturgia
O cantor Belo está pronto para mostrar mais uma faceta de seu talento na dramaturgia. O artista dará vida a...

André Luiz Frambach se declara a Larissa Manoela e relembra críticas ao casal
André Luiz Frambach, de 29 anos, usou as redes sociais para se declarar à esposa, Larissa Manoela, de 25, e...

Bruninho Cerri se casa com Mariana Beltrame em cerimônia na praia
Bruninho Cerri, da dupla sertaneja Bruninho & Davi, se casou com a modelo Mariana Beltrame na terça-feira (13), em uma...
-
 Esportes7 dias atrás
Fim da linha: Corinthians demite Fernando Diniz
-
 Economia6 dias atrás
Assembleia com futuros moradores do Residencial Jardim Califórnia foi realizada nesta quarta (7)
-
 Esportes7 dias atrás
Cuiabá segura o Vila Nova em casa cheia e Tigrão perde a liderança da Série B
-
 Política6 dias atrás
PL garante atendimento odontológico a crianças, idosos e pessoas acolhidas em MT
-
 Esportes6 dias atrás
Flaco López marca, Palmeiras vence o Bahia e colar no líder Flamengo
-
 Esportes6 dias atrás
Savarino faz três, Fluminense goleia o Coritiba e assume o terceiro lugar do Brasileirão
-
 Cultura6 dias atrás
Canadense Anne Carson vence Nobel de Literatura
-
 Economia5 dias atrás
Prefeitura de Sinop avança na proteção às mulheres com conquista de Centro de Referência da Mulher Brasileira
