
Agricultura
Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural
Agricultura
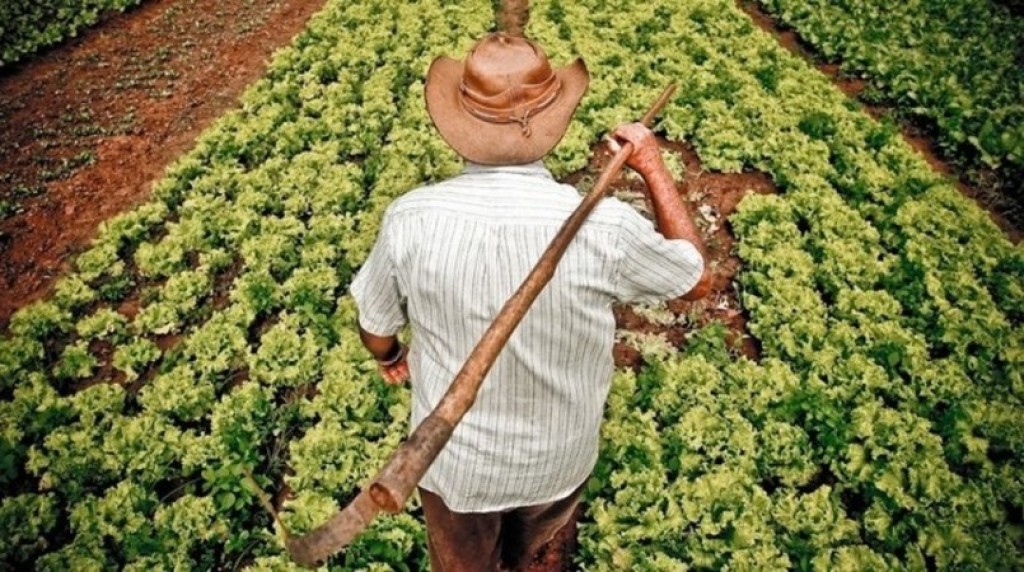
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
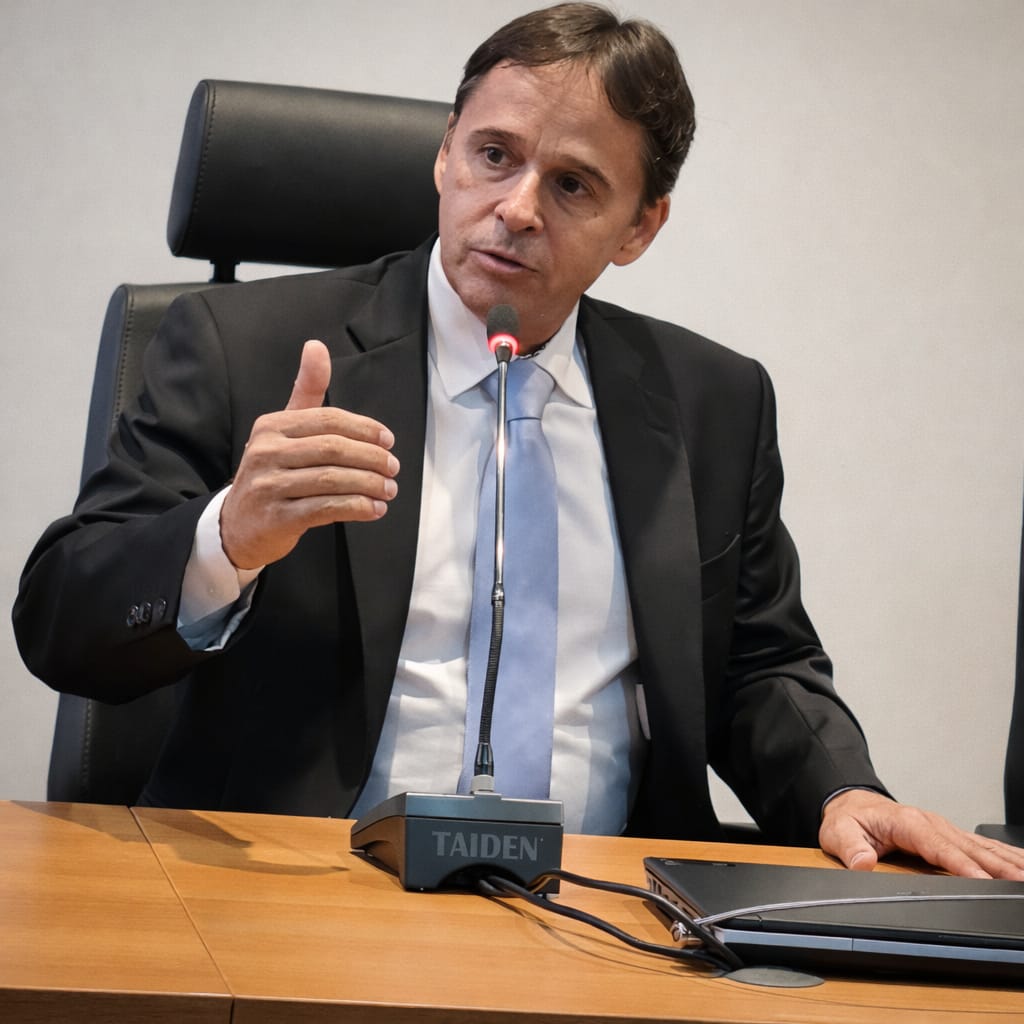 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro

Agricultura
Nova bancada deve priorizar o crédito rural e a previsibilidade para o financiamento
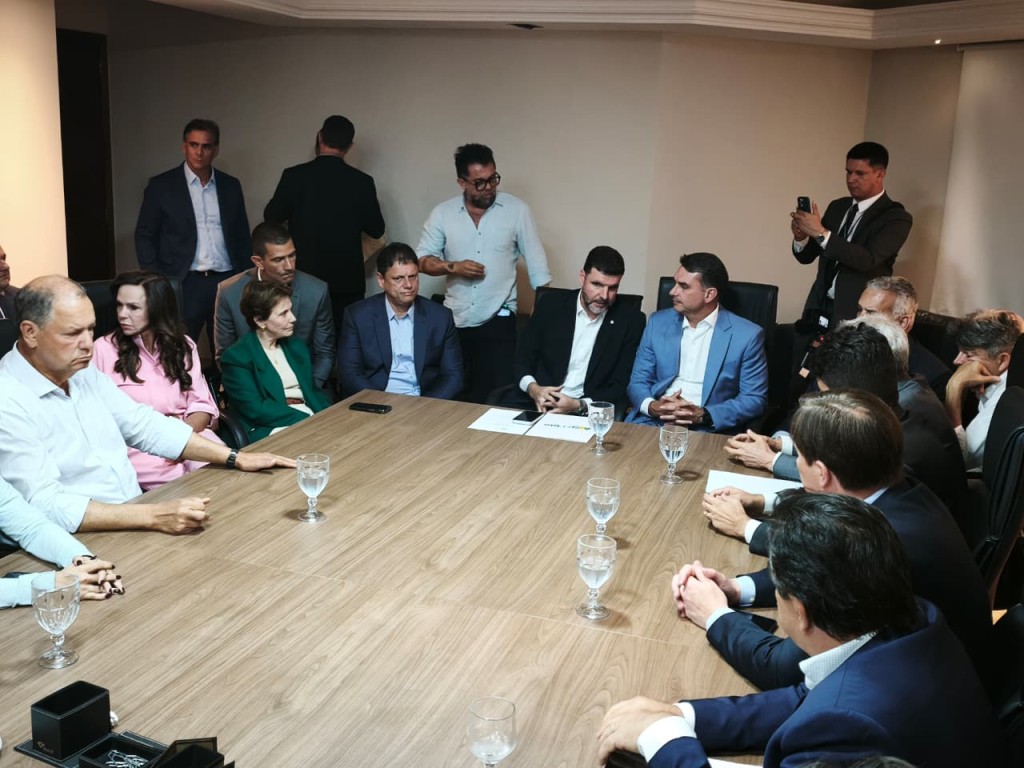
A Frente Parlamentar da Agropecuária (FPA) projeta ampliar de 299 para 330 o número de integrantes na Câmara dos Deputados na legislatura que começa em 2027. A estimativa, apresentada pelo presidente da frente, deputado Pedro Lupion, representa crescimento de 10,4%. A agenda para o novo mandato terá como prioridades ampliar o acesso ao crédito rural e dar previsibilidade ao financiamento da produção.
A composição reúne experiência nas duas Casas. Dos atuais 299 integrantes da FPA na Câmara dos Deputados, 176 foram reeleitos. Outros 17 deputados conquistaram vagas no Senado. Entre os senadores ligados à frente, seis obtiveram novo mandato e um foi eleito deputado federal. A entidade também informa que 17 senadores estão em meio de mandato.
O total de 200 corresponde aos integrantes da atual frente que obtiveram novos mandatos no Congresso. A composição definitiva da FPA na próxima legislatura dependerá também da adesão de outros parlamentares. O balanço eleitoral, portanto, indica a continuidade de sua atuação, sem estabelecer o número final de participantes.
 A expectativa para o novo período legislativo é transformar essas propostas em instrumentos que cheguem às propriedades. O avanço dependerá da construção de acordos no Congresso e da articulação com o Executivo, os agentes financeiros e as organizações de produtores.
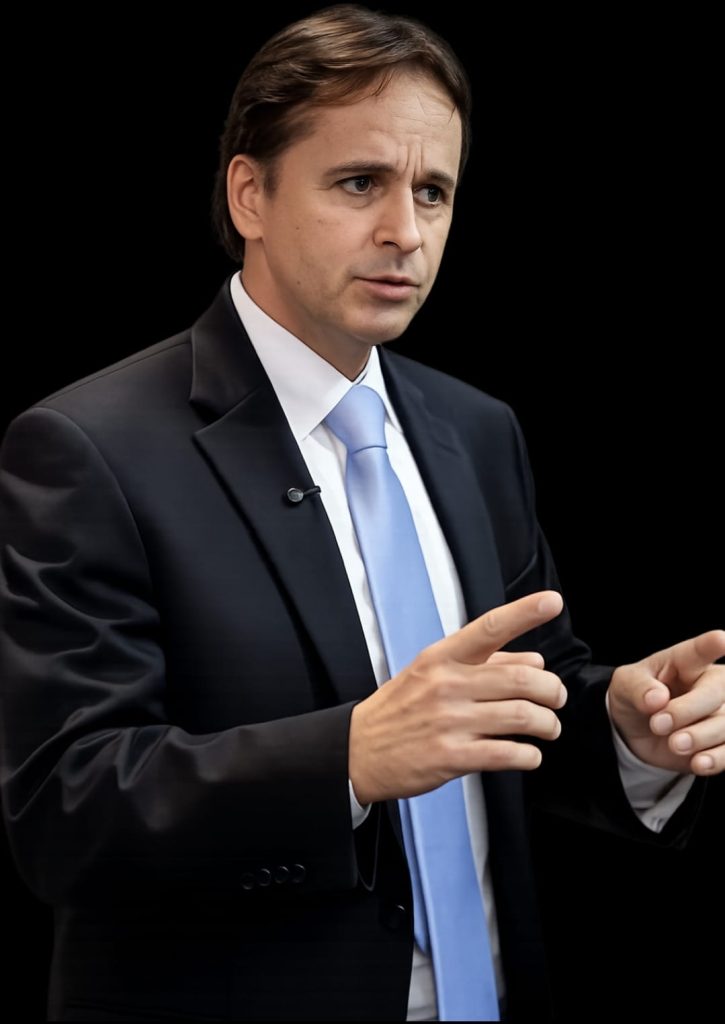
Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), com a ampliação da força política há uma oportunidade de se construir uma agenda de longo prazo para o campo. “A presença de mais parlamentares que conhecem a produção rural pode ajudar a transformar as necessidades das propriedades em soluções concretas. Esperamos um diálogo aberto, com decisões técnicas e atenção aos produtores de todos os portes”.
“Um crédito que chega no momento certo, acompanhado de seguro e de regras estáveis, dá ao produtor condições para investir. Podemos avançar em armazenagem, irrigação e tecnologia quando existe segurança para planejar. Um Plano Safra com horizonte de vários anos pode contribuir para esse ambiente e melhorar a aplicação dos recursos”, diz Isan.
“Também vejo com otimismo a possibilidade de aproximar o Congresso das cooperativas, das entidades e dos profissionais que acompanham o trabalho nas propriedades. Essa troca permite identificar prioridades e construir soluções viáveis. O objetivo comum deve ser ampliar a produtividade, fortalecer a renda no campo e gerar oportunidades nas regiões produtoras”, concluiu o presidente do IA.
Para o produtor, a agenda anunciada concentra-se em condições para financiar a safra e preservar a capacidade de investimento. O presidente da FPA, deputado Pedro Lupion, apontou a renegociação de dívidas e os obstáculos à contratação de crédito como temas que permanecerão nas negociações com o próximo governo.
Uma das propostas é dar ao Plano Safra um horizonte de vários anos. O planejamento plurianual permitiria sinalizar recursos e prioridades com antecedência, aproximando a política agrícola do tempo necessário para investir em máquinas, armazenagem e irrigação. A mudança ainda depende de discussão e aprovação; não constitui uma regra já definida para 2027.
Essa orientação também integra as propostas da Confederação da Agricultura e Pecuária do Brasil (CNA), que defende previsibilidade orçamentária, fortalecimento do seguro rural e instrumentos de apoio à saúde financeira do produtor. A entidade propõe ampliar o financiamento privado e melhorar as condições de acesso aos recursos, incluindo garantias e redução da burocracia.
Fonte: Pensar Agro

Cuiabá amplia oferta de teste e passa a ter unidades de referência contra tuberculose

Recuperação de estradas melhora rotina de 69 famílias da zona rural de Cuiabá

Rafa Kalimann impressiona com vestido deslumbrante em casamento de amigos

Michele Castela reflete sobre crescimento das filhas: ‘O tempo passa tão depressa’

Arthur Aguiar e Jheny Santucci descobrem sexo do segundo bebê: ‘Chegou a hora’

Coronel Fernanda rebate Cattani e defende manutenção da Lei do Feminicídio
A deputada federal Coronel Fernanda (PL) contestou publicamente as declarações do deputado estadual Gilberto Cattani (PL) sobre feminicídio e defendeu...

PL garante atendimento odontológico a crianças, idosos e pessoas acolhidas em MT
Aprovado em segunda votação nesta quarta-feira (7), o Projeto de Lei nº 1.650/2023, de autoria do deputado estadual Fabinho Tardin...

Cattani diz que filha não foi morta “por ser mulher” e questiona conceito de feminicídio
O deputado estadual Gilberto Cattani (PL) voltou a gerar repercussão nesta quarta-feira (7) ao comentar o conceito de feminicídio e...

Membros discutem aplicações da IA no Tribunal do Júri
Ferramentas capazes de resumir processos, organizar provas, elaborar apresentações e auxiliar na construção de teses para o Tribunal do Júri...

Roda de conversa aborda diagnóstico e tratamento do câncer
A programação do Outubro Rosa promovida pelo Ministério Público de Mato Grosso (MPMT), nesta sexta-feira (09), contou com uma roda...

Prevenção e cuidado marcam ação do Outubro Rosa no MPMT
O Ministério Público de Mato Grosso (MPMT) realizou nesta sexta-feira (9), na sede da Procuradoria-Geral de Justiça, em Cuiabá, a...

Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
; Placar final Grêmio 1 x 1 Internacional Competição Campeonato Brasileiro – 30ª rodada Local Arena do Grêmio, em Porto...

Galo vira nos acréscimos e derruba invencibilidade do Santos
; O Atlético-MG precisou de apenas três minutos para transformar uma derrota em festa. Neste domingo, na Arena MRV, o...

Palmeiras atropela o Corinthians por 4 a 1 no clássico
; O Palmeiras impôs sua autoridade no clássico deste domingo e atropelou o Corinthians por 4 a 1, no Nubank...
Rafa Kalimann impressiona com vestido deslumbrante em casamento de amigos
Rafa Kalimann impressionou os seguidores ao compartilhar uma série de cliques com um vestido deslumbrante nas redes sociais. Ao lado...
Michele Castela reflete sobre crescimento das filhas: ‘O tempo passa tão depressa’
Michele Castela usou as redes sociais para compartilhar uma reflexão emocionante sobre o crescimento das filhas, a cantora Ana Castela...
Arthur Aguiar e Jheny Santucci descobrem sexo do segundo bebê: ‘Chegou a hora’
Arthur Aguiar, de 37 anos, e Jheny Santucci, de 26, descobriram neste domingo (11), o sexo do segundo bebê que...
-
 Polícia6 dias atrás
Ministério Público busca aumento das penas do caso Zampieri
-
 Esportes5 dias atrás
Fim da linha: Corinthians demite Fernando Diniz
-
 Esportes5 dias atrás
Cuiabá segura o Vila Nova em casa cheia e Tigrão perde a liderança da Série B
-
 Economia4 dias atrás
Assembleia com futuros moradores do Residencial Jardim Califórnia foi realizada nesta quarta (7)
-
 Polícia5 dias atrás
Rede de enfrentamento à violência doméstica completa quatro anos
-
 Polícia Federal5 dias atrás
Deputados avaliam resultados das eleições e projetam trabalhos
-
 Cultura4 dias atrás
Canadense Anne Carson vence Nobel de Literatura
-
 Política5 dias atrás
SEISC leva recreação, presentes e alegria a crianças de escola em Várzea Grande
