
Agricultura
Decreto regulamenta BR do Mar e abre exportações pelo Rio Paraguai
Agricultura

 O governo publicou nesta quarta-feira (16/07) o Decreto 12.555/2025, que regulamenta o programa BR do Mar e moderniza leis anteriores para transformar a navegação fluvial e marítima em modal eficiente de escoamento. A medida representa um avanço significativo para o agronegócio, que ganha opção com menor custo logístico e menor impacto ambiental.
Com a nova regulamentação, rotas como o Rio Paraguai passam a conectar os portos de Corumbá, Ladário e Porto Murtinho (MS) e projetos em Cáceres (MT) ao Atlântico Sul por meio de terminais no Paraguai (Villeta e Concepción), na Argentina (Rosário) e no Uruguai (Nueva Palmira). Essa articulação multimodal pode reduzir o custo do frete em até 60% e cortar até 80% das emissões de carbono, contribuindo para a agenda de sustentabilidade.
Em números recentes da Semadesc, os portos de Corumbá e Porto Murtinho movimentaram 4,5 milhões de toneladas no primeiro semestre de 2025, superando o total de 2024. O desempenho reafirma o potencial da Hidrovia do Rio Paraguai para escoar soja, minério, carne e outros produtos agrícolas com eficiência.
O decreto também autoriza o afretamento de embarcações estrangeiras por empresas brasileiras de navegação (EBNs), com incentivos que privilegiam navios sustentáveis. Essa flexibilização abre espaço para ampliar a frota nacional, estimular a indústria naval e inserir agentes de menor porte no setor.
Segundo a Infra SA, a cabotagem hoje representa apenas 11% do transporte de cargas por navio no país. A expectativa é elevar esse indicador para cerca de 15% em até dez anos com o BR do Mar. O impacto positivo pode chegar a uma economia anual de R$ 19 bilhões em frete, com até 40% de vantagem sobre o modal ferroviário e 60% sobre o rodoviário, além de redução de emissões de gases de efeito estufa.
Para o agronegócio, essa mudança significa resgatar a ideia de utilizar os rios como verdadeiras “avenidas de exportação”. Produtores e exportadores da região Centro-Oeste poderão escoar parte da produção permitindo escoar matéria-prima e produtos com mais competitividade e previsibilidade, aliviando as rodovias já sobrecarregadas.
A proposta atende demandas de entidades do setor, que apontam que o transporte rodoviário encarece a produção e desfavorece a competitividade internacional. Com o novo marco, integra-se o Brasil em uma estratégia logística intermodal mais sustentável e eficaz — com impactos positivos no desenvolvimento regional, geração de empregos e preservação ambiental.
Em sua página no Linkedin (leia aqui) o presidente do Instituto do Agronegócio comenta a importância desta regulamentação para a logística do agronegócio.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
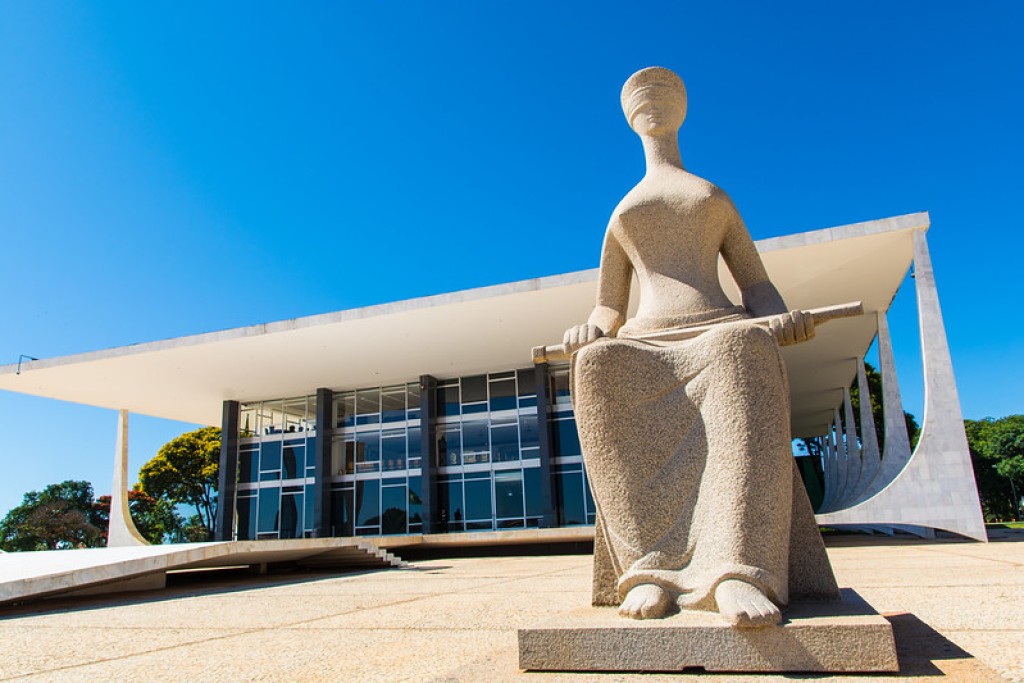
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Cuiabá inaugura escultura de São João Paulo II nos 35 anos da visita do Papa

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos

Educação Especial Inclusiva reúne 150 profissionais para compartilhar práticas e planejar ações para 2027

Prefeitura retira cerca de 20 caminhões de resíduos do Córrego Abacaxi, no Bela Vista

Mirassol vence o Inter e deixa o Colorado afundado no Z4

Expansão do ensino técnico e obras de infraestrutura são destaques em audiência na ALMT
A ampliação da oferta de cursos técnicos, o andamento de obras na saúde e na infraestrutura e os investimentos em...

Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio A Assembleia Legislativa realizou audiência pública da Comissão de...

Abilio provoca universitários e professores e diz que ajudam campanha de Flávio
O prefeito de Cuiabá, Abilio Brunini (PL), direcionou críticas a estudantes e professores da Universidade Federal de Mato Grosso (UFMT)...

Webinar reunirá especialistas para debater IA e segurança jurídica
O Ministério Público de Mato Grosso (MPMT) realizará na próxima quarta-feira (21), das 9h às 11h (horário de Mato Grosso),...

Reunião fortalece integração entre instituições de Justiça em Juara
Reunião fortalece integração entre instituições de Justiça em Juara COMENTE ABAIXO:

Projeto Água para o Futuro fortalece ações em Campo Verde
O Ministério Público de Mato Grosso (MPMT) deu início a uma nova fase do projeto Água para o Futuro, desta...
Mirassol vence o Inter e deixa o Colorado afundado no Z4
; O Mirassol venceu o Internacional por 2 a 0, nesta sexta-feira (16.10), no Maião, em Mirassol (SP), pela 31ª...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
; O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
; O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira,...
Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-
 Saúde4 dias atrás
Moradores denunciam doces e salgadinhos vencidos em festa infantil em MT
-
 LUCAS DO RIO VERDE6 dias atrás
inscrições para a seleção de atrações artísticas encerram amanhã (12)
-
 Esportes5 dias atrás
Galo vira nos acréscimos e derruba invencibilidade do Santos
-
 Esportes7 dias atrás
São Paulo vence o Vitória e deixa zona de alerta do rebaixamento para trás
-
 Cuiabá6 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Entretenimento6 dias atrás
Fafá de Belém emociona público em noite especial do Sarau durante o Círio de Nazaré
-
 Esportes6 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esportes6 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
