
Agricultura
Agronegócio lidera crescimento da economia com alta de 2,8% no segundo trimestre
Agricultura
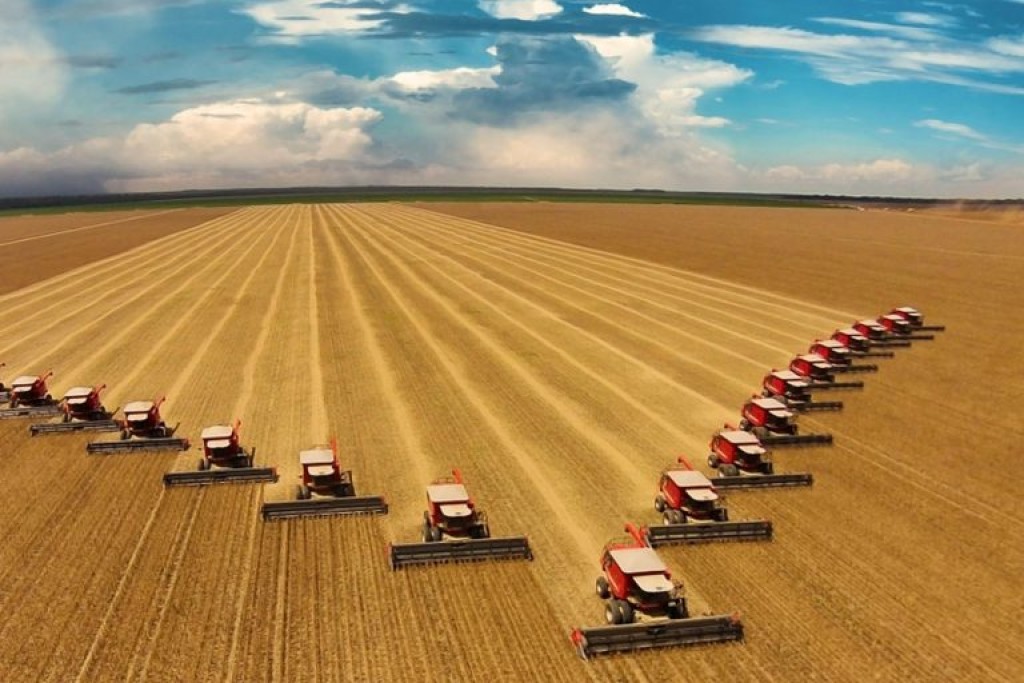
A agropecuária voltou a ocupar o centro do crescimento da economia brasileira no segundo trimestre de 2026. Dados divulgados nesta terça-feira (1º.09) pelo Instituto Brasileiro de Geografia e Estatística (IBGE) mostram que o setor avançou 2,8% entre abril e junho, mais de cinco vezes a alta de 0,5% registrada pelo Produto Interno Bruto (PIB) do País no mesmo período.
O desempenho foi o melhor entre os três grandes setores da economia. Enquanto a agropecuária cresceu 2,8% em relação aos três primeiros meses do ano, os serviços avançaram 0,2% e a indústria ficou praticamente estável, com alta de 0,1%. Em valores correntes, o PIB brasileiro alcançou R$ 3,4 trilhões no segundo trimestre.
A diferença também aparece na comparação com o mesmo período do ano passado. A economia brasileira cresceu 2% frente ao segundo trimestre de 2025, enquanto a agropecuária avançou 6,8%. Indústria e serviços cresceram 1,5% cada.
Segundo o IBGE, o resultado do campo foi favorecido pelo desempenho da pecuária e por culturas que registraram aumento da produção e ganhos de produtividade. Entre os produtos agrícolas com peso relevante no período, a estimativa para a soja aumentou 5,3% em relação a 2025 e a do café avançou 15,1%.
Nem todas as culturas acompanharam o movimento. A produção de arroz apresentou queda de 11,3% e a de algodão recuou 6,7%, enquanto o milho permaneceu praticamente estável.
Essas variações das lavouras, porém, não podem ser comparadas diretamente com os 2,8% de crescimento trimestral da agropecuária. O IBGE explica que não dispõe de séries com ajuste sazonal para cada cultura, o que impede determinar exatamente quanto soja, café ou qualquer outro produto contribuiu para o avanço entre o primeiro e o segundo trimestre.
O resultado divulgado nesta terça-feira ganha relevância também pelo comportamento do restante da economia. O crescimento do PIB perdeu velocidade em relação aos primeiros três meses do ano, quando havia avançado 1,1%. No segundo trimestre, indústria e serviços praticamente ficaram de lado, enquanto o consumo das famílias recuou.
Na indústria, a alta de apenas 0,1% foi garantida principalmente pelas atividades extrativas, que cresceram 3,4%, favorecidas pelo aumento da produção de petróleo e gás. A indústria de transformação caiu 0,4%, mesma retração registrada pela construção. Eletricidade e gás, água, esgoto e gestão de resíduos recuaram 1,1%.
Os serviços, responsáveis pela maior parcela da economia brasileira, avançaram 0,2%. Informação e comunicação cresceu 2,1% e transporte, armazenagem e correio, atividade diretamente ligada ao escoamento da produção agropecuária, aumentou 1,1%. As atividades imobiliárias avançaram 0,2%, enquanto comércio e outras atividades de serviços ficaram estáveis.
Pelo lado da demanda, também houve sinais de perda de força da economia. O consumo das famílias caiu 0,4% em relação ao primeiro trimestre, apesar do aumento da massa salarial real e da disponibilidade de crédito. O consumo do governo avançou 0,4%.
Os investimentos apresentaram resultado melhor, com crescimento de 1,2%. Já no comércio exterior, as exportações de bens e serviços recuaram 0,8% no trimestre, enquanto as importações aumentaram 1,8%.
O desempenho da agropecuária também aparece nos números acumulados do ano. No primeiro semestre, o PIB brasileiro cresceu 1,9% em relação aos seis primeiros meses de 2025. O campo avançou 3,6%, praticamente o dobro da economia como um todo e acima dos serviços, com alta de 1,8%, e da indústria, com 1,6%.
A comparação com 2025 mostra ainda uma mudança importante na dinâmica trimestral do setor. No segundo trimestre do ano passado, a agropecuária havia recuado 0,1% frente aos três primeiros meses. Agora, no mesmo tipo de comparação, registra expansão de 2,8%.
O crescimento ocorre depois de um 2025 excepcional para o campo. No ano passado, a agropecuária avançou 11,7%, resultado que teve peso importante para o crescimento de 2,3% do PIB brasileiro. A base elevada torna o avanço de 6,8% registrado no segundo trimestre deste ano ainda mais relevante.
Nos quatro trimestres encerrados em junho, a agropecuária acumula crescimento de 6,2%. É novamente o melhor resultado entre os grandes setores: os serviços avançam 1,7% e a indústria, 1,4%. A economia brasileira acumula alta de 1,9% nesse intervalo.
Os números divulgados pelo IBGE reforçam também uma diferença importante entre o desempenho da produção e o ambiente financeiro enfrentado pelo produtor. O crescimento ocorre em um período ainda marcado por juros elevados, crédito mais caro e pressão sobre as margens de algumas atividades.
Mesmo nesse cenário, o campo inicia a segunda metade de 2026 crescendo acima do restante da economia. O PIB perdeu velocidade entre o primeiro e o segundo trimestre, mas a agropecuária seguiu na direção contrária e apresentou a maior expansão entre os principais setores produtivos do País.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
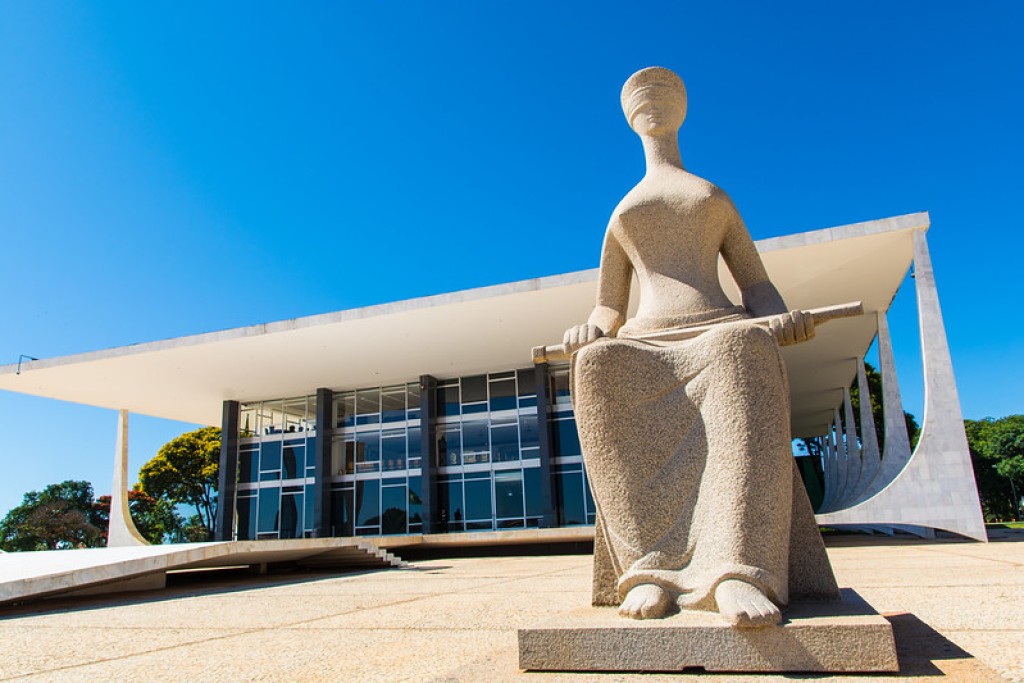
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Grávida, Lucy Ramos exibe barriga de oito meses e celebra reta final da gestação

Violência Doméstica Contra a Mulher e a Indenização Mínima à Vítima

Lei garante isenção da taxa de incêndio para APAEs e Associações Pestalozzi de MT

Unidades do MPMT devem indicar atividades educacionais até dia 23

Elaine Mickely celebra chegada da neta e se emociona com momento especial em família

Expansão do ensino técnico e obras de infraestrutura são destaques em audiência na ALMT
A ampliação da oferta de cursos técnicos, o andamento de obras na saúde e na infraestrutura e os investimentos em...

Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio A Assembleia Legislativa realizou audiência pública da Comissão de...

Abilio provoca universitários e professores e diz que ajudam campanha de Flávio
O prefeito de Cuiabá, Abilio Brunini (PL), direcionou críticas a estudantes e professores da Universidade Federal de Mato Grosso (UFMT)...
Violência Doméstica Contra a Mulher e a Indenização Mínima à Vítima
Senor Abravanel, o Silvio Santos, durante as décadas de 80 e 90, comandava um programa de calouros. Sucesso nacional. Participantes...
Unidades do MPMT devem indicar atividades educacionais até dia 23
As unidades do Ministério Público de Mato Grosso (MPMT) têm até o dia 23 de outubro para participar da construção...

Corregedores debatem governança e aperfeiçoamento institucional nos MPs
Corregedores debatem governança e aperfeiçoamento institucional nos MPs COMENTE ABAIXO:

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
; O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
; O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira,...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
; O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo...
Grávida, Lucy Ramos exibe barriga de oito meses e celebra reta final da gestação
Grávida aos 43 anos, Lucy Ramos encantou os seguidores ao compartilhar nas redes sociais novos cliques exibindo o barrigão de...
Elaine Mickely celebra chegada da neta e se emociona com momento especial em família
Elaine Mickely usou as redes sociais para celebrar a chegada da mais nova integrante da família: sua neta, filha de...

Malu Borges exibe barriga definida três meses após dar à luz à segunda filha
Malu Borges, de 29 anos, mostrou que está firme na rotina fitness três meses após dar à luz sua segunda...
-
 Saúde3 dias atrás
Moradores denunciam doces e salgadinhos vencidos em festa infantil em MT
-
 LUCAS DO RIO VERDE5 dias atrás
inscrições para a seleção de atrações artísticas encerram amanhã (12)
-
 Polícia7 dias atrás
Prevenção e cuidado marcam ação do Outubro Rosa no MPMT
-
 Esportes6 dias atrás
São Paulo vence o Vitória e deixa zona de alerta do rebaixamento para trás
-
 Esportes4 dias atrás
Galo vira nos acréscimos e derruba invencibilidade do Santos
-
 Cultura6 dias atrás
Tom Zé: o descobridor de sons completa 90 anos criando e compondo
-
 Mato Grosso7 dias atrás
Tribunal do Júri condena empresário por duplo homicídio doloso
-
 Entretenimento5 dias atrás
Fafá de Belém emociona público em noite especial do Sarau durante o Círio de Nazaré
