
Agricultura
Brasil soma 700 novos mercados e R$ 20 bilhões em negócios mesmo sob pressão de tarifas
Agricultura
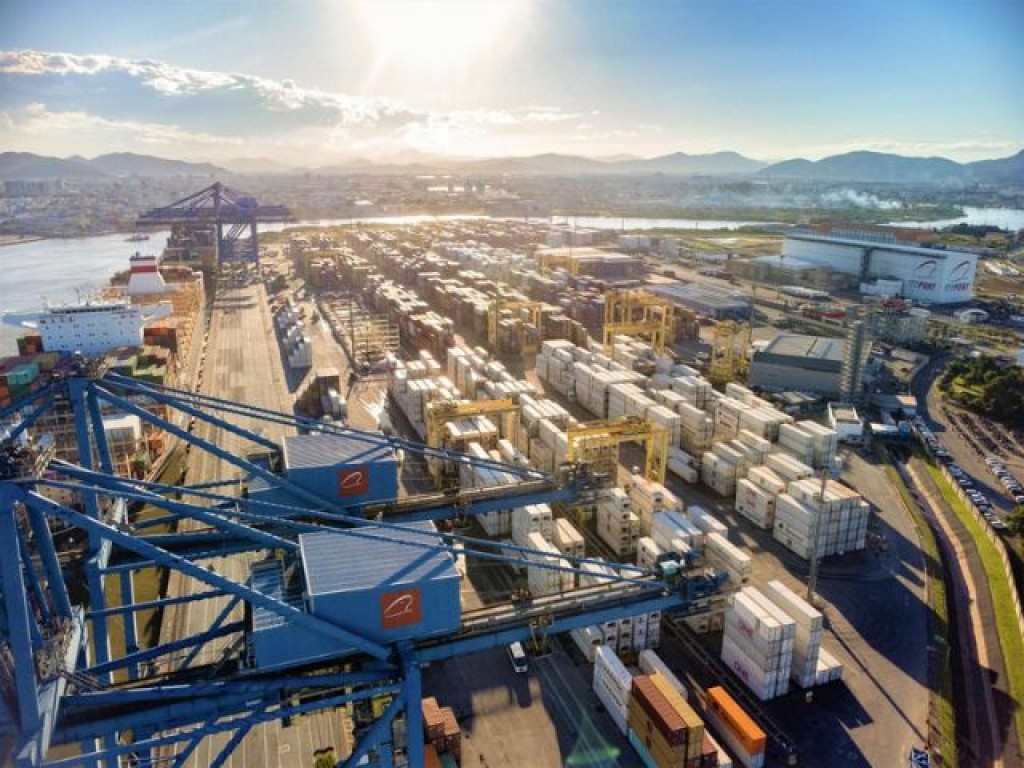
As novas autorizações para vender produtos do agro brasileiro no exterior já geraram mais de R$ 20 bilhões em negócios desde janeiro de 2023, segundo o Ministério da Agricultura e Pecuária (Mapa). O balanço, anunciado nesta terça-feira (13.10), acompanha a marca de 700 aberturas de mercado. Para produtores e empresas, o avanço amplia as opções de compradores num momento em que tarifas e outras restrições encarecem as vendas internacionais.
O número exige uma distinção: são 700 autorizações para produtos em diferentes destinos, e não 700 países. Um mesmo país pode liberar a compra de carnes, frutas e sementes, por exemplo, e aparecer várias vezes na conta. Cada aprovação permite disputar um mercado, mas ainda é preciso encontrar comprador e acertar preço, frete e condições de entrega.
Os R$ 20 bilhões mostram que parte dessas oportunidades já virou negócio. O valor, porém, não permite calcular quanto as aberturas acrescentaram às exportações totais do Brasil. Uma venda a um novo destino pode representar produção adicional ou substituir um embarque antes enviado a outro comprador. O balanço também reúne negócios de quase quatro anos; não é o resultado apenas de 2026.
Entre as liberações recentes está a venda de pescado brasileiro aos Emirados Árabes Unidos, tanto de captura quanto de criação. Também foram autorizados o mamão fresco para o Kuwait e o milho em grãos para a Síria. São oportunidades para cadeias diferentes, cujo retorno dependerá do tamanho das encomendas e do custo de atender cada comprador.
A busca por alternativas ganha peso porque um aumento de tarifa pode interromper pedidos mesmo quando há produto disponível. Entre os efeitos estão o adiamento de compras, a renegociação de contratos e a redução do ganho das empresas. Para quem produz, o risco é ter mercadoria pronta e encontrar condições de venda piores do que as previstas.
Ter mais compradores ajuda a reduzir esse risco e dá alternativas quando um destino restringe as compras. A concentração ainda é relevante: em 2025, a China respondeu por 32,7% das exportações do agronegócio brasileiro, quase um terço do total, segundo o Mapa.
Produtos do agro com muitos compradores internacionais tendem a encontrar alternativas com mais facilidade do que mercadorias feitas para clientes específicos. Ainda assim, trocar de destino não assegura a manutenção do preço. Um novo comprador pode pagar menos, exigir outro padrão de produto ou estar mais longe, aumentando a conta do transporte.
Embora a tarifa seja cobrada no país importador, o exportador brasileiro também pode pagar parte dessa conta. Se houver fornecedores concorrentes, o comprador pode exigir um desconto para manter o pedido. O negócio continua, mas sobra menos dinheiro para a cadeia que produziu e entregou a mercadoria.
Por isso, o efeito sobre o campo precisa ser medido também pelo preço recebido e pelos custos, além do volume exportado. Vender mais toneladas não garante maior renda: frete caro, descontos e despesas de produção podem consumir o ganho. Os R$ 20 bilhões anunciados são negócios realizados, não lucro dos produtores.
Há despesas antes mesmo do primeiro embarque. Certificações, comprovação da origem, adaptação de embalagens e transporte precisam entrar na conta. No pescado e nas frutas, por exemplo, a conservação durante a viagem pesa na viabilidade da venda. A autorização sanitária elimina uma barreira, mas não resolve toda a operação.
Produtores, cooperativas e agroindústrias também precisam manter registros que comprovem de onde vem o produto e como foi produzido. Essas informações podem ser condição para entrar e continuar no mercado. Organizar a documentação antes de negociar ajuda a evitar que uma oportunidade seja perdida por falta de comprovação.
Para 2027, a ampliação dos destinos oferece alternativas diante de novas restrições comerciais. O resultado para o produtor dependerá de transformar essas permissões em pedidos regulares, com preços que cubram os custos. A próxima medida do avanço será quanto cada mercado compra — e quanto dessa venda chega à renda de quem produz.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
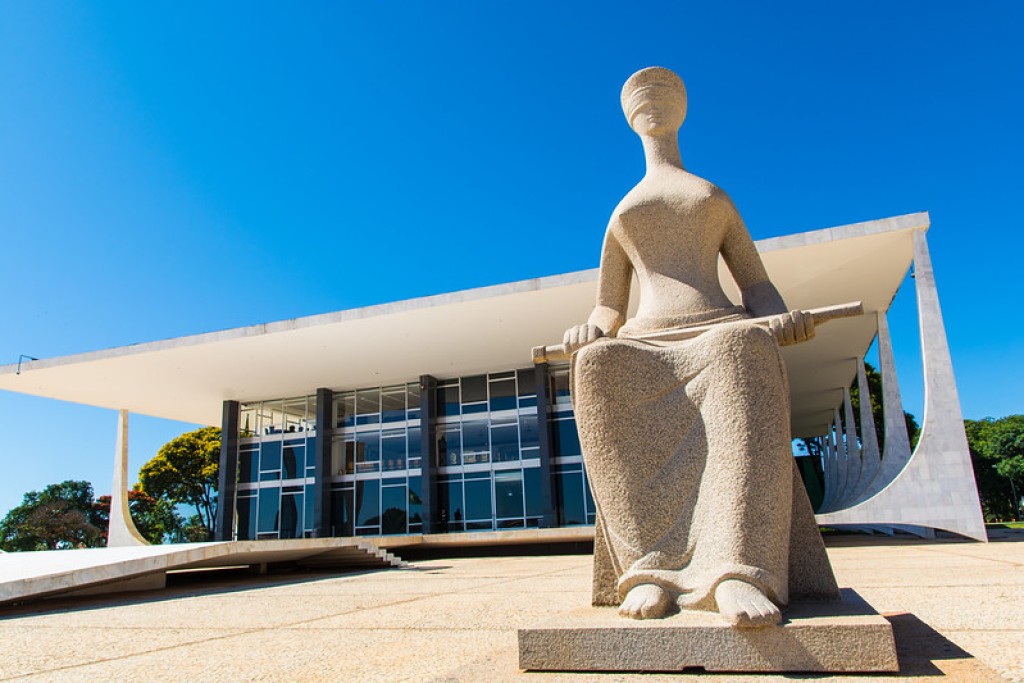
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Nota Cuiabana Premiada vai distribuir R$ 130 mil em cada sorteio até dezembro

Prefeitura de Cuiabá investe R$ 78 milhões em seis obras de asfalto na capital; veja locais

Cira-MT obtém decisões para recuperar R$ 1,6 milhão ao Estado

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas

Misael Galvão abre mão de vaga temporária na Câmara para se dedicar à reconstrução do Shopping Popular

Expansão do ensino técnico e obras de infraestrutura são destaques em audiência na ALMT
A ampliação da oferta de cursos técnicos, o andamento de obras na saúde e na infraestrutura e os investimentos em...

Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio A Assembleia Legislativa realizou audiência pública da Comissão de...
Abilio provoca universitários e professores e diz que ajudam campanha de Flávio
O prefeito de Cuiabá, Abilio Brunini (PL), direcionou críticas a estudantes e professores da Universidade Federal de Mato Grosso (UFMT)...
Cira-MT obtém decisões para recuperar R$ 1,6 milhão ao Estado
O Comitê Interinstitucional de Recuperação de Ativos de Mato Grosso (Cira-MT) obteve duas decisões judiciais favoráveis para adoção de medidas...

Justiça recebe ação do MPMT sobre contratações em Feliz Natal
A Vara Única da Comarca de Feliz Natal (530 km de Cuiabá) recebeu a ação civil pública ajuizada pelo Ministério...

Banco do CNMP reúne quatro projetos desenvolvidos pelo MPMT
Quatro iniciativas desenvolvidas pelo Ministério Público de Mato Grosso (MPMT) foram selecionadas para integrar o Banco de Boas Práticas da...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
; O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
; O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira,...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
; O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo...

Arthur Aguiar faz reflexão enigmática em meio a momento difícil na vida pessoal
Arthur Aguiar, de 37 anos, usou as redes sociais nesta quinta-feira (15), para compartilhar uma reflexão em meio a um...

Belo dá vida a Paulista em ‘Verônika com K’ e encara novo desafio na dramaturgia
O cantor Belo está pronto para mostrar mais uma faceta de seu talento na dramaturgia. O artista dará vida a...

André Luiz Frambach se declara a Larissa Manoela e relembra críticas ao casal
André Luiz Frambach, de 29 anos, usou as redes sociais para se declarar à esposa, Larissa Manoela, de 25, e...
-
 Saúde3 dias atrás
Moradores denunciam doces e salgadinhos vencidos em festa infantil em MT
-
 LUCAS DO RIO VERDE5 dias atrás
inscrições para a seleção de atrações artísticas encerram amanhã (12)
-
 Economia7 dias atrás
Prefeitura de Sinop avança na proteção às mulheres com conquista de Centro de Referência da Mulher Brasileira
-
 Polícia Federal7 dias atrás
Após veto da ALMT, novo presidente do TJ promete retomar reajuste de servidores
-
 Polícia7 dias atrás
Prevenção e cuidado marcam ação do Outubro Rosa no MPMT
-
 Cultura6 dias atrás
Tom Zé: o descobridor de sons completa 90 anos criando e compondo
-
 Esportes5 dias atrás
São Paulo vence o Vitória e deixa zona de alerta do rebaixamento para trás
-
 Entretenimento7 dias atrás
Paula Fernandes desembarca em Madri e compartilha registros da viagem: ‘Spain’
