
Agricultura
Milho deve ocupar área recorde de 7,48 milhões de hectares na próxima safra
Agricultura
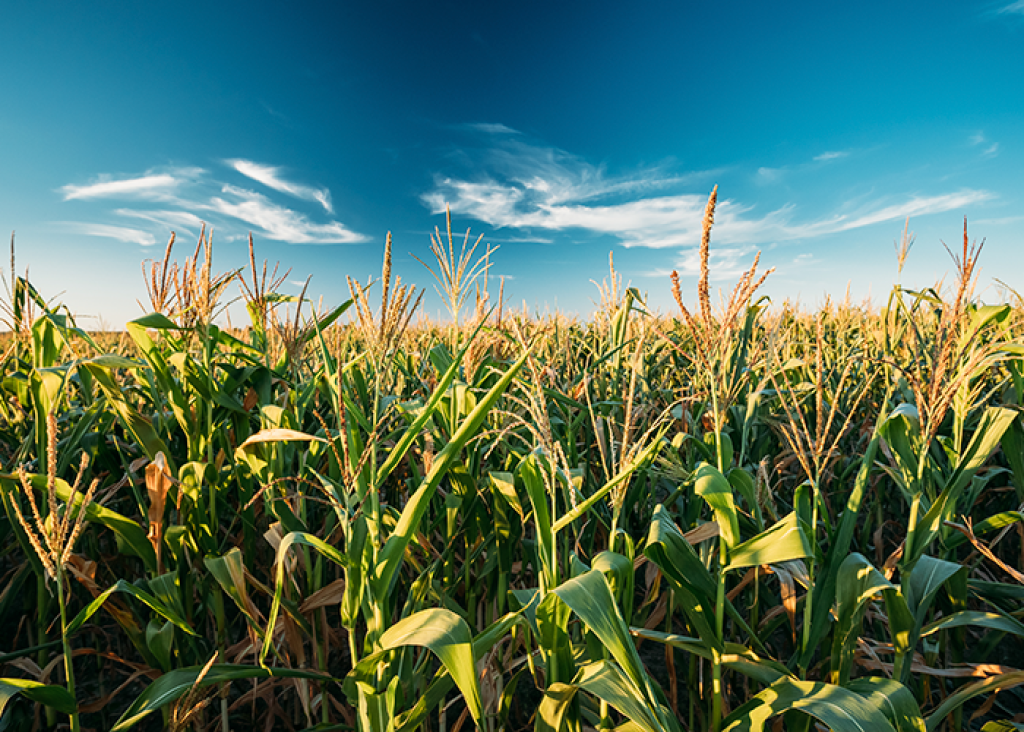
Mato Grosso encerrou a safra 2025/26 com recorde de 58,04 milhões de toneladas de milho e já se prepara para ampliar novamente a área destinada ao cereal. A primeira projeção para 2026/27 aponta plantio de 7,48 milhões de hectares, crescimento de 0,59% sobre a temporada recém-concluída.
Os números são do Instituto Mato-grossense de Economia Agropecuária (Imea). Na safra 2025/26, a área chegou a 7,43 milhões de hectares, avanço de 2,41%, enquanto a produtividade alcançou o recorde de 130,11 sacas por hectare, 2,23% acima das 127,27 sacas registradas no ciclo anterior.
A colheita foi concluída em 21 de agosto. O prolongamento das chuvas em importantes regiões produtoras favoreceu o desenvolvimento das lavouras e o enchimento dos grãos. Mesmo com perdas pontuais nas áreas plantadas fora da janela considerada ideal, o desempenho médio garantiu ao Estado a maior produção de milho de sua história.
A perspectiva de nova expansão da área mostra que o cereal deve continuar ganhando espaço no planejamento dos produtores. O cenário para 2026/27, porém, começa mais cauteloso em relação à produtividade.
O Imea estima inicialmente rendimento médio de 119,64 sacas por hectare, 8,05% abaixo do recorde alcançado na safra 2025/26. Se a previsão se confirmar, a produção ficará em 53,68 milhões de toneladas, recuo de 7,5% sobre a temporada anterior, apesar da área maior.
A estimativa mais conservadora está relacionada principalmente às incertezas climáticas. Como a maior parte do milho mato-grossense é cultivada depois da soja, o resultado depende diretamente do calendário da oleaginosa. Eventuais atrasos no plantio e na colheita da soja podem reduzir a quantidade de milho semeada dentro da janela de menor risco.
A possível influência do El Niño também está entre os fatores acompanhados para a próxima temporada. Alterações na distribuição das chuvas podem afetar tanto o calendário da soja quanto a disponibilidade de água para o milho no fim do ciclo. Por se tratar da primeira estimativa para 2026/27, os números de produtividade e produção ainda poderão sofrer revisões conforme as condições da safra ficarem mais definidas.
Mesmo diante da expectativa inicial de rendimento menor, há uma mudança importante no mercado que ajuda a explicar a manutenção do interesse pelo cereal: Mato Grosso está consumindo cada vez mais o milho que produz.
O Imea projeta consumo interno de 27,04 milhões de toneladas em 2026/27, aumento de 16,23% sobre as 23,27 milhões de toneladas estimadas para a safra anterior. O crescimento é impulsionado principalmente pela expansão das usinas de etanol de milho e pelo aumento da capacidade de processamento das unidades já instaladas no Estado.
Se a projeção se confirmar, pela primeira vez Mato Grosso deverá consumir internamente mais milho do que enviar ao exterior. As exportações são estimadas em 17,50 milhões de toneladas na próxima temporada, ante 24,10 milhões em 2025/26.
A mudança representa uma transformação importante para o maior produtor brasileiro do cereal. Durante anos, o crescimento da produção mato-grossense esteve fortemente ligado à necessidade de levar volumes cada vez maiores aos portos. A instalação de indústrias próximas às regiões produtoras cria uma alternativa de comercialização dentro do próprio Estado e reduz a dependência exclusiva do mercado externo.
O avanço do etanol também gera demanda pelos coprodutos do processamento do milho utilizados na alimentação animal, aproximando as cadeias de grãos, biocombustíveis e proteína animal.
Com uma produção inicialmente projetada abaixo do recorde e maior absorção pelas indústrias locais, a disponibilidade de milho tende a ficar mais ajustada. O Imea estima estoque final de aproximadamente 285 mil toneladas em 2026/27, queda de 55,77% em relação ao volume previsto para o encerramento da safra anterior.
O cenário para a próxima temporada combina, portanto, duas tendências. De um lado, Mato Grosso vem de uma produção recorde e deverá ampliar novamente a área de milho. De outro, o clima recomenda cautela nas projeções de produtividade. Para o produtor, a diferença é que a expansão da indústria de etanol fortalece um mercado consumidor dentro do próprio Estado justamente quando o milho se prepara para ocupar uma área ainda maior.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Grávida, Lucy Ramos exibe barriga de oito meses e celebra reta final da gestação

Violência Doméstica Contra a Mulher e a Indenização Mínima à Vítima

Lei garante isenção da taxa de incêndio para APAEs e Associações Pestalozzi de MT

Unidades do MPMT devem indicar atividades educacionais até dia 23

Elaine Mickely celebra chegada da neta e se emociona com momento especial em família

Expansão do ensino técnico e obras de infraestrutura são destaques em audiência na ALMT
A ampliação da oferta de cursos técnicos, o andamento de obras na saúde e na infraestrutura e os investimentos em...

Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio A Assembleia Legislativa realizou audiência pública da Comissão de...

Abilio provoca universitários e professores e diz que ajudam campanha de Flávio
O prefeito de Cuiabá, Abilio Brunini (PL), direcionou críticas a estudantes e professores da Universidade Federal de Mato Grosso (UFMT)...
Violência Doméstica Contra a Mulher e a Indenização Mínima à Vítima
Senor Abravanel, o Silvio Santos, durante as décadas de 80 e 90, comandava um programa de calouros. Sucesso nacional. Participantes...
Unidades do MPMT devem indicar atividades educacionais até dia 23
As unidades do Ministério Público de Mato Grosso (MPMT) têm até o dia 23 de outubro para participar da construção...

Corregedores debatem governança e aperfeiçoamento institucional nos MPs
Corregedores debatem governança e aperfeiçoamento institucional nos MPs COMENTE ABAIXO:

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
; O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
; O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira,...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
; O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo...
Grávida, Lucy Ramos exibe barriga de oito meses e celebra reta final da gestação
Grávida aos 43 anos, Lucy Ramos encantou os seguidores ao compartilhar nas redes sociais novos cliques exibindo o barrigão de...
Elaine Mickely celebra chegada da neta e se emociona com momento especial em família
Elaine Mickely usou as redes sociais para celebrar a chegada da mais nova integrante da família: sua neta, filha de...

Malu Borges exibe barriga definida três meses após dar à luz à segunda filha
Malu Borges, de 29 anos, mostrou que está firme na rotina fitness três meses após dar à luz sua segunda...
-
 Saúde3 dias atrás
Moradores denunciam doces e salgadinhos vencidos em festa infantil em MT
-
 LUCAS DO RIO VERDE5 dias atrás
inscrições para a seleção de atrações artísticas encerram amanhã (12)
-
 Polícia7 dias atrás
Prevenção e cuidado marcam ação do Outubro Rosa no MPMT
-
 Esportes6 dias atrás
São Paulo vence o Vitória e deixa zona de alerta do rebaixamento para trás
-
 Esportes4 dias atrás
Galo vira nos acréscimos e derruba invencibilidade do Santos
-
 Cultura6 dias atrás
Tom Zé: o descobridor de sons completa 90 anos criando e compondo
-
 Mato Grosso7 dias atrás
Tribunal do Júri condena empresário por duplo homicídio doloso
-
 Entretenimento5 dias atrás
Fafá de Belém emociona público em noite especial do Sarau durante o Círio de Nazaré
