
Agricultura
Preço mínimo do algodão sobe para R$ 119,13 por arroba
Agricultura

Com uma produção estimada em 4,06 milhões de toneladas de pluma e apenas 8,1% das lavouras colhidas, o algodão brasileiro entra na fase decisiva da safra 2025/26 com perspectivas de oferta elevada e forte dependência do mercado externo. Nesse cenário, o governo reajustou em 3,82% o preço mínimo que servirá de referência para a comercialização da próxima temporada.
A Portaria nº 934, publicada pelo Ministério da Agricultura e Pecuária, elevou o preço mínimo do algodão em pluma de R$ 114,58 para R$ 119,13 por arroba. O valor será aplicado à safra 2026/27, com períodos de vigência diferentes conforme a região produtora.
No Centro-Oeste, em Minas Gerais e no oeste da Bahia, onde está concentrada a maior parte da produção nacional, o novo preço valerá entre maio de 2027 e abril de 2028. No Sul e no Sudeste, com exceção de Minas Gerais, a vigência começará em março de 2027. Nas demais áreas do Norte e do Nordeste, a referência entrará em vigor em julho do próximo ano.
O governo também aumentou o preço mínimo do algodão em caroço, de R$ 45,83 para R$ 47,65 por 15 quilos. Para o caroço de algodão, utilizado principalmente na alimentação animal e na fabricação de óleo, o valor passou de R$ 6,73 para R$ 7,15, alta de 6,24%.
Os preços integram a Política de Garantia de Preços Mínimos (PGPM). Na prática, funcionam como referência para eventuais operações públicas de apoio à comercialização quando as cotações ficam abaixo do patamar estabelecido. A existência do preço mínimo, porém, não significa que o governo comprará automaticamente a produção. As intervenções dependem de regulamentação, disponibilidade de recursos e decisão das autoridades econômicas.
A atualização ocorre enquanto os produtores começam a retirar do campo uma das maiores safras de algodão da história. A Companhia Nacional de Abastecimento (Conab) calcula que foram semeados 2,02 milhões de hectares na temporada 2025/26, redução de 3,2% em relação ao ciclo anterior.
Mesmo com a área menor, a produtividade média da pluma deve aumentar 2,8%, para 2.011 quilos por hectare. A produção está estimada em 4,06 milhões de toneladas, apenas 0,5% abaixo do recorde de 4,08 milhões de toneladas registrado na safra passada.
O trabalho de colheita ainda está no começo nos principais Estados produtores. O Paraná já encerrou as atividades e São Paulo se aproxima do fim, enquanto Mato Grosso, responsável pela maior parcela da oferta brasileira, iniciou a retirada dos primeiros talhões. Na Bahia, segunda maior produtora, áreas de sequeiro já estão sendo colhidas, enquanto parte das lavouras irrigadas permanece em desenvolvimento.
Até o levantamento mais recente, 8,1% da área nacional havia sido colhida. Outros 78,4% das lavouras estavam em maturação e 13,5% ainda se encontravam na fase de formação das maçãs. Chuvas registradas entre maio e junho aumentaram a atenção para doenças e qualidade da fibra em algumas regiões, mas a Conab não identificou, até agora, perdas expressivas no rendimento nacional.
O tamanho da colheita reforça a importância das exportações para a sustentação dos preços. A Conab projeta embarques de 3,38 milhões de toneladas de pluma, volume equivalente a mais de 80% da produção estimada para a temporada. Parte desses embarques também poderá ser atendida pelos estoques acumulados de safras anteriores.
Nos oito primeiros dias úteis de julho, o Brasil exportou 66,4 mil toneladas. A média diária ficou 55,5% acima da registrada no mesmo período de 2025, segundo acompanhamento da Conab. No mercado interno, compradores ainda aguardam a entrada de volumes maiores da nova safra antes de ampliar as negociações.
As cotações permanecem acima do preço mínimo atualmente vigente. Na semana encerrada em 10 de julho, a pluma foi negociada, em média, a R$ 128,35 por arroba em Mato Grosso e a R$ 136,67 na Bahia. A diferença oferece alguma proteção neste início de colheita, mas pode diminuir caso o avanço da oferta pressione o mercado ou as exportações percam ritmo.
O avanço da produção colocou o Brasil na terceira posição entre os maiores produtores mundiais, atrás apenas de China e Índia. No comércio internacional, o país ocupa a liderança e deve permanecer como o maior exportador global de algodão, à frente dos Estados Unidos, conforme as projeções do Departamento de Agricultura norte-americano.
A posição conquistada amplia as oportunidades, mas também deixa a renda do produtor mais exposta ao câmbio, às cotações internacionais e ao comportamento dos compradores asiáticos. Em uma safra superior a 4 milhões de toneladas, o novo preço mínimo representa uma referência de proteção, mas a capacidade de escoar a produção continuará sendo decisiva para as cotações recebidas no campo.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
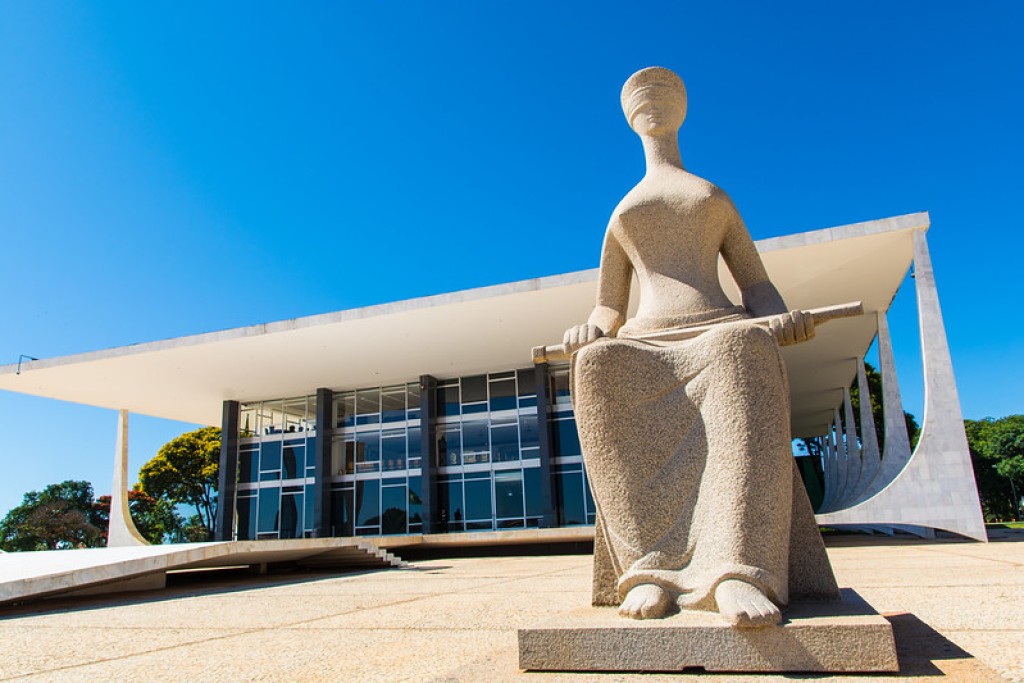
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores

Botafogo consegue a primeira vitória na era Tite e afunda a Chapecoense na lanterna

Eu acredito que Cuiabá pode ser muito maior do que é hoje

Prefeitura de Cuiabá planta 150 mudas de árvores no bairro Pedra 90

Cuiabá inaugura escultura de São João Paulo II nos 35 anos da visita do Papa

Expansão do ensino técnico e obras de infraestrutura são destaques em audiência na ALMT
A ampliação da oferta de cursos técnicos, o andamento de obras na saúde e na infraestrutura e os investimentos em...

Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio A Assembleia Legislativa realizou audiência pública da Comissão de...

Abilio provoca universitários e professores e diz que ajudam campanha de Flávio
O prefeito de Cuiabá, Abilio Brunini (PL), direcionou críticas a estudantes e professores da Universidade Federal de Mato Grosso (UFMT)...

Webinar reunirá especialistas para debater IA e segurança jurídica
O Ministério Público de Mato Grosso (MPMT) realizará na próxima quarta-feira (21), das 9h às 11h (horário de Mato Grosso),...

Reunião fortalece integração entre instituições de Justiça em Juara
Reunião fortalece integração entre instituições de Justiça em Juara COMENTE ABAIXO:

Projeto Água para o Futuro fortalece ações em Campo Verde
O Ministério Público de Mato Grosso (MPMT) deu início a uma nova fase do projeto Água para o Futuro, desta...
Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores
;Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores COMENTE ABAIXO:
Botafogo consegue a primeira vitória na era Tite e afunda a Chapecoense na lanterna
; O Botafogo enfim sorriu. Neste sábado (17), no Estádio Nilton Santos, no Rio de Janeiro, o Alvinegro venceu a...

Mirassol vence o Inter e deixa o Colorado afundado no Z4
; O Mirassol venceu o Internacional por 2 a 0, nesta sexta-feira (16.10), no Maião, em Mirassol (SP), pela 31ª...

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-
 Saúde5 dias atrás
Moradores denunciam doces e salgadinhos vencidos em festa infantil em MT
-
 LUCAS DO RIO VERDE7 dias atrás
inscrições para a seleção de atrações artísticas encerram amanhã (12)
-
 Esportes6 dias atrás
Galo vira nos acréscimos e derruba invencibilidade do Santos
-
 Esportes7 dias atrás
São Paulo vence o Vitória e deixa zona de alerta do rebaixamento para trás
-
 Esportes6 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-
 Entretenimento6 dias atrás
Fafá de Belém emociona público em noite especial do Sarau durante o Círio de Nazaré
-
 Esportes6 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cuiabá6 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
